Versión 1.0, noviembre de 2026. Esta es una tesis viva: las seis predicciones del final se evalúan cada noviembre, y los gráficos se actualizan con ellas.
En seis semanas de este año, los inversores borraron alrededor de un billón de dólares del valor de las empresas de software. Acertaron en la dirección y se equivocaron en la forma. La IA no está acabando con el software empresarial. Lo está obligando a adoptar la forma que ya tiene cualquier otra capa de la informática: unos pocos sistemas operativos y muchas apps.
La tesis en cuatro frases. En diez años, la mayor decisión de software que tome una empresa será sobre qué sistema operativo funciona. Habrá entre 30 y 40, cada uno fuerte en un sector, igual que los teléfonos se asentaron en iOS y Android. Casi todo lo que hoy se vende como software, del marketing a la planificación de turnos o la analítica, pasará a ser una app que vive dentro de uno de ellos. Y un actor podría reducir los cuarenta a uno: un laboratorio de IA de frontera, con más capacidad de cómputo y más usuarios profesionales diarios que cualquier empresa de software, tiene un margen de tres a cinco años para convertirse él mismo en el sistema operativo.
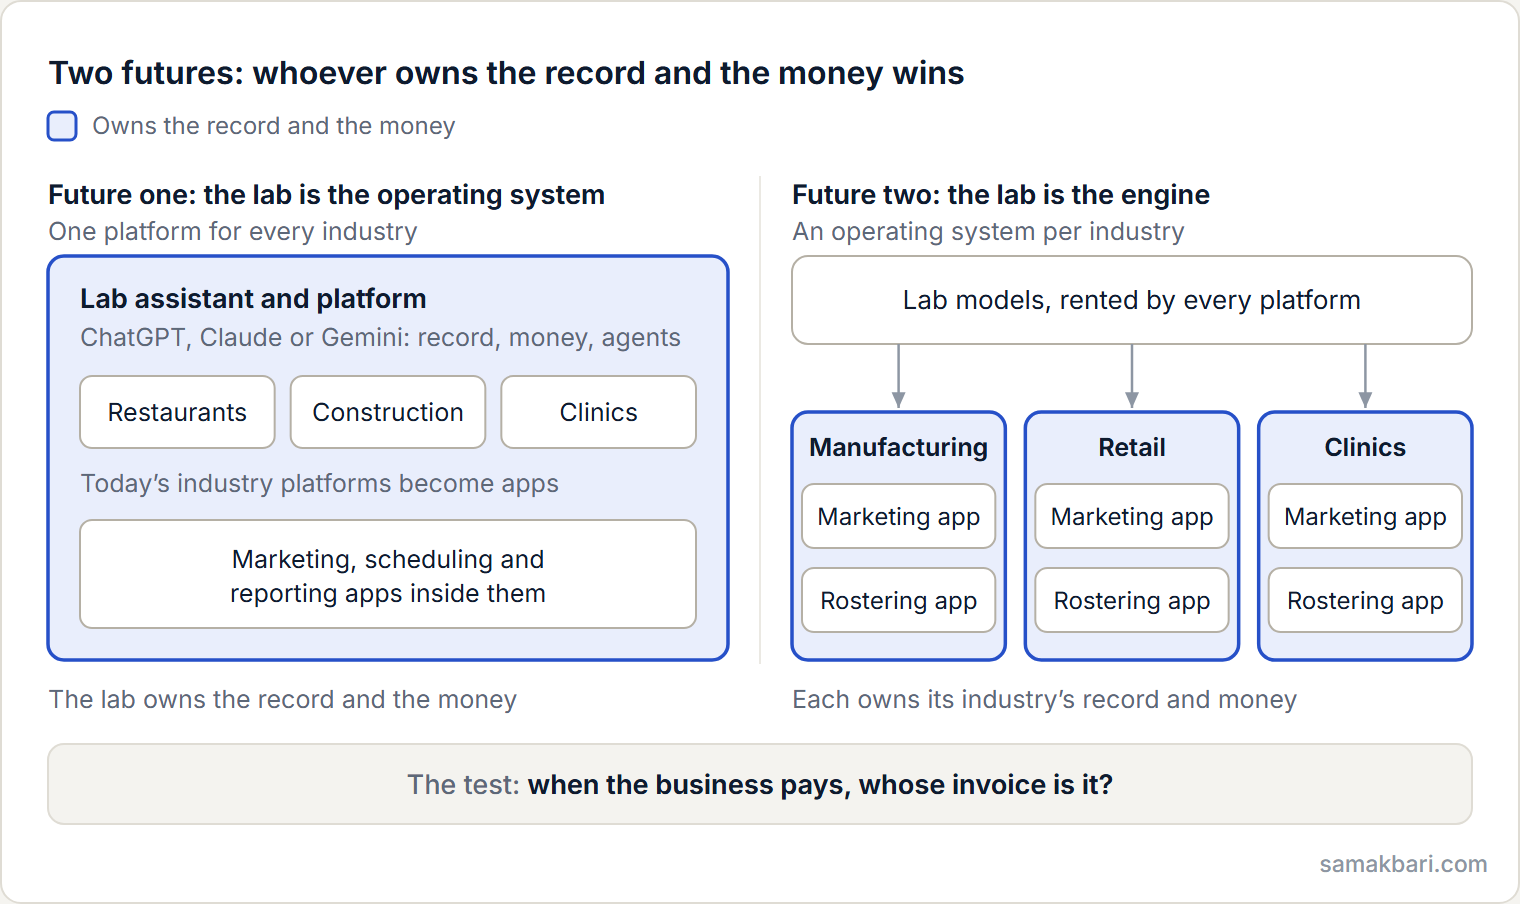
La prueba de quién va ganando es sencilla. Cuando la empresa paga, ¿de quién es la factura?
Escribo desde el lado del comprador, como fractional COO, CRO y Chief AI Officer (interim management) de empresas del mid-market. Esto es una tesis, no un modelo. Al final hago seis predicciones con fecha y las evaluaré cada noviembre.
El mercado ya ha votado
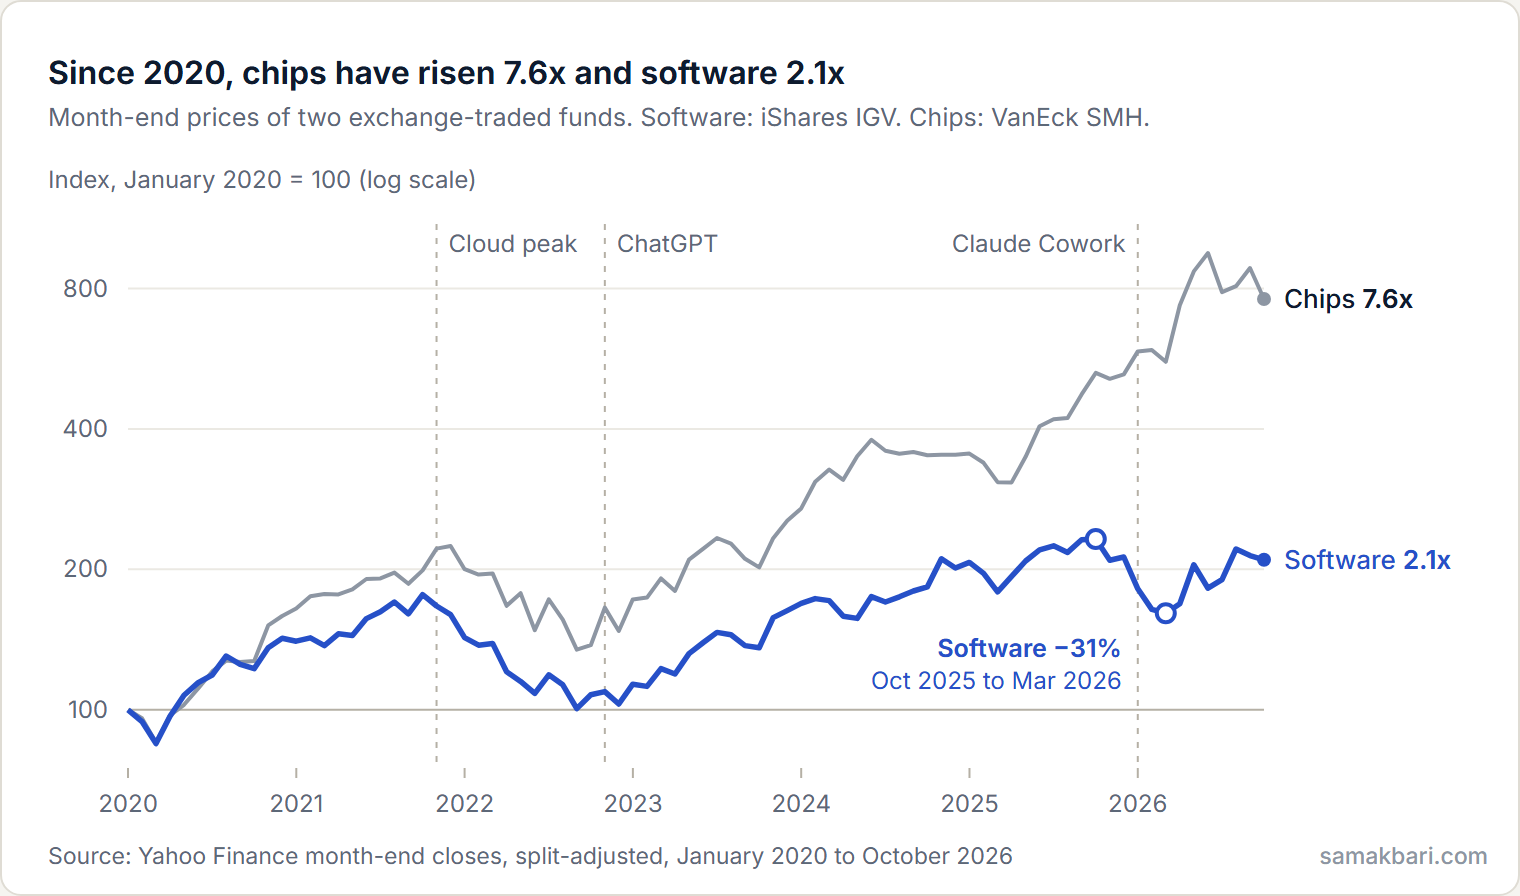
Durante seis años, los inversores han pagado por los picos y las palas de la IA, no por las aplicaciones. De enero de 2020 a octubre de 2026, un ETF de empresas de semiconductores se multiplicó por 7,6. Un ETF de empresas de software, por 2,1. Desde el máximo del cloud de noviembre de 2021, los chips han más que triplicado su valor y el software ha subido en torno a una cuarta parte.
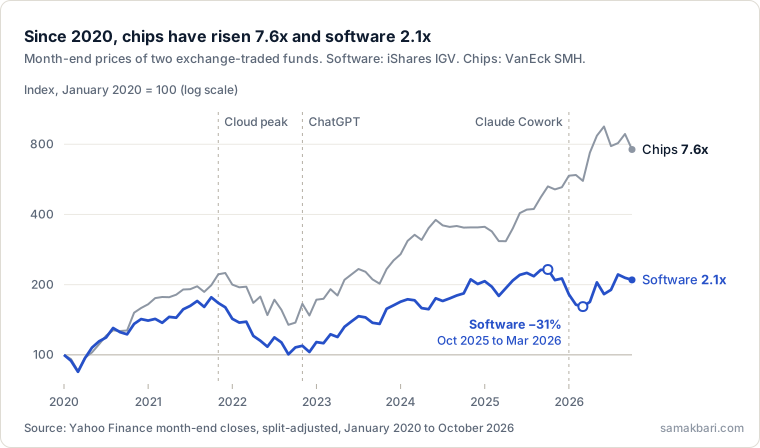
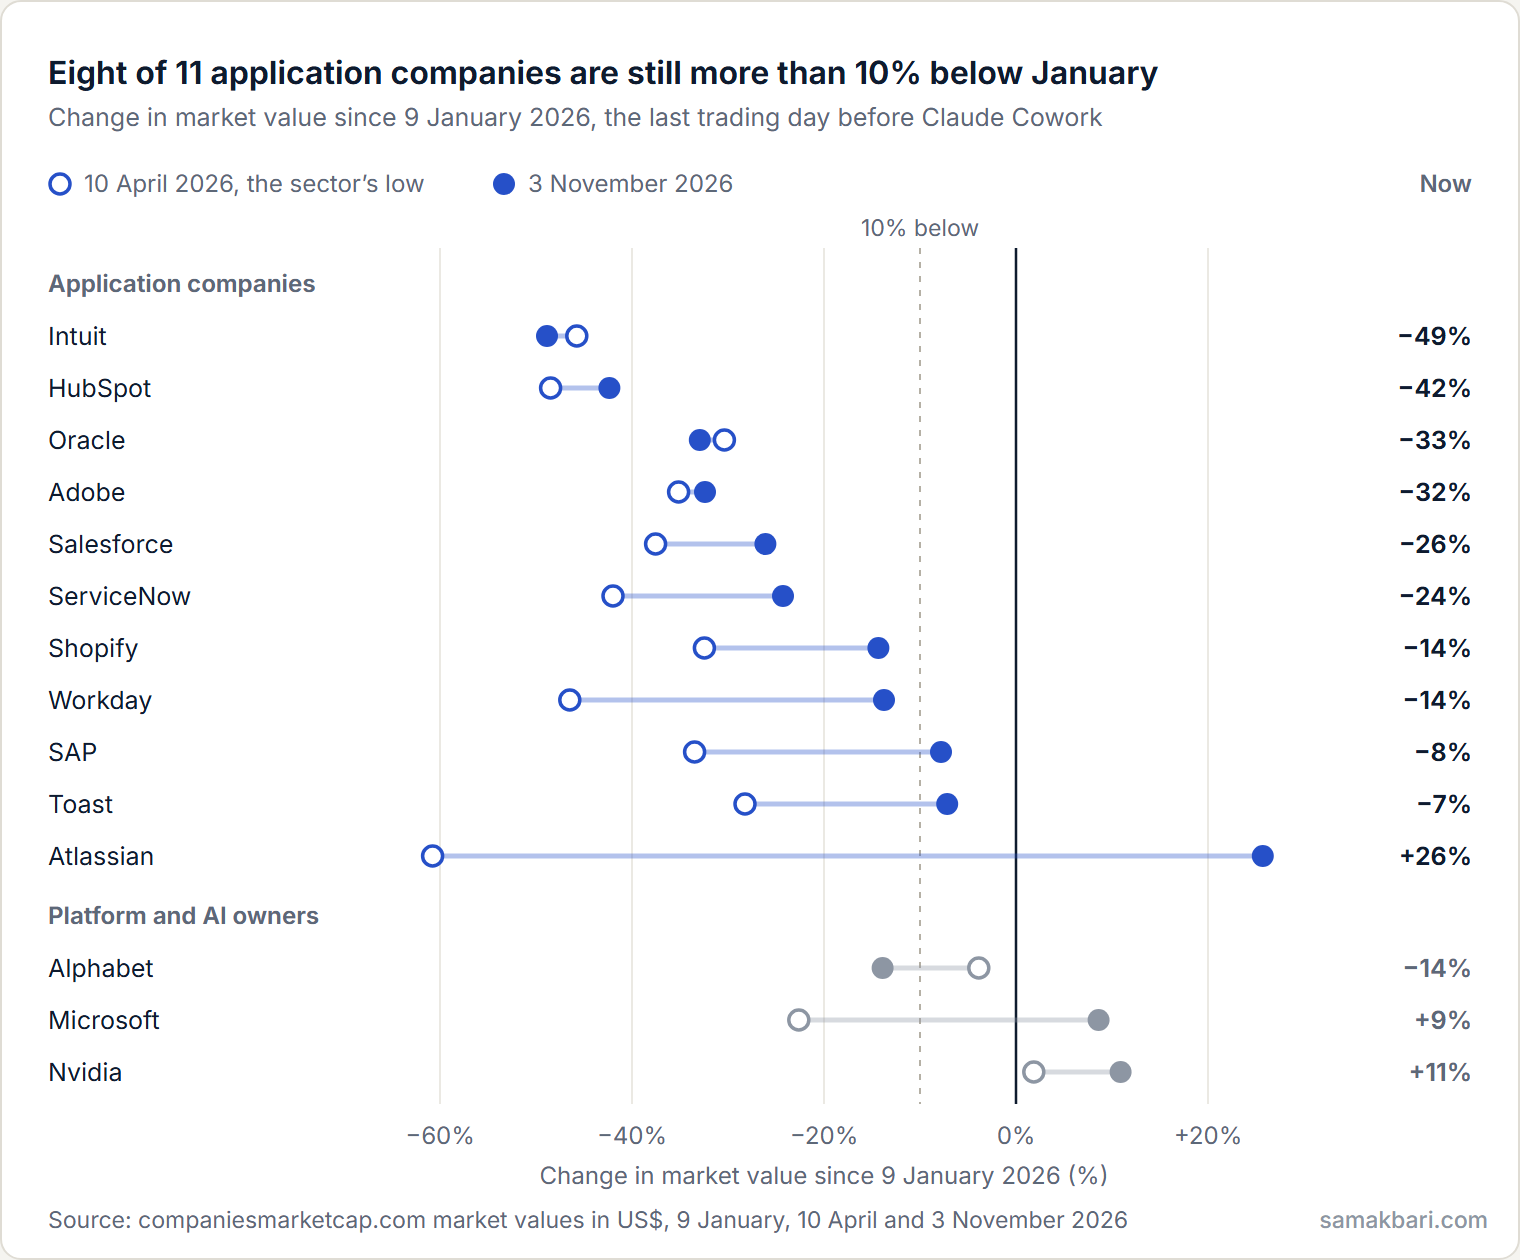
Luego llegó el golpe. Anthropic lanzó Claude Cowork el 12 de enero de 2026 y, el 30 de enero, plugins que hacen trabajo jurídico, financiero y de marketing. Entre el 12 de enero y el 23 de febrero, el ETF de software cayó un 27% (cálculo propio a partir de los cierres de Yahoo Finance), y siguió cayendo hasta un mínimo el 10 de abril, un 37% por debajo de su máximo de septiembre de 2025 (un 31% con los precios de cierre de mes del gráfico). Reuters informó de que se había perdido un billón de dólares en una semana; otras estimaciones llegaron a US$2 billones. Diez empresas de aplicaciones (Salesforce, Adobe, ServiceNow, Workday, Atlassian, HubSpot, Intuit, SAP, Shopify y Toast) habían perdido US$518.000 millones de capitalización bursátil a 10 de abril, según mi recuento a partir de companiesmarketcap.com.
Desde abril, el software ha rebotado: en mayo vivió su mejor mes desde 2001 y ha recuperado cerca de dos tercios de la caída. Pero fíjese en quién se ha recuperado.
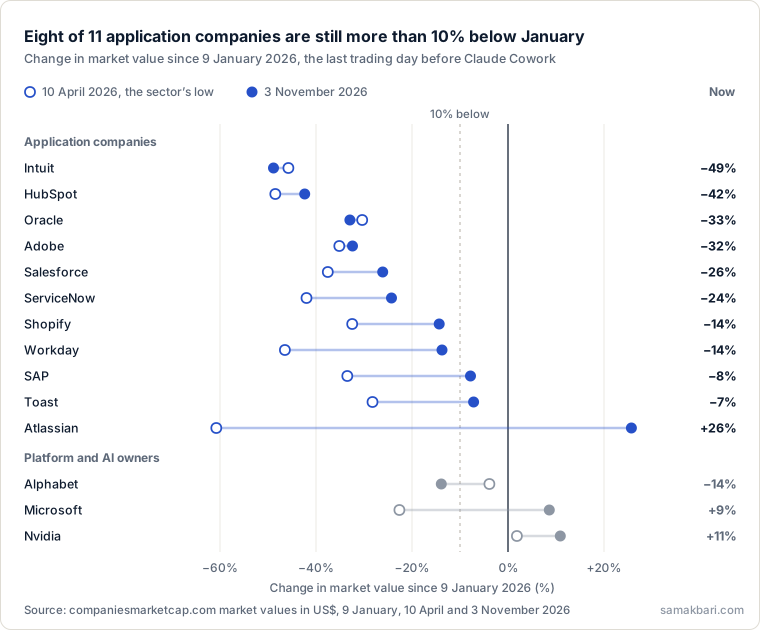
Las empresas que valen más que en enero son dueñas de una plataforma dominante, como Microsoft, o de la infraestructura de la IA, como Nvidia. La mayoría de las que venden aplicaciones siguen entre una cuarta parte y la mitad por debajo. Buena parte de su rebote vino de la recompra de acciones (la recompra acelerada de US$25.000 millones de Salesforce), de rumores de adquisición (Workday y Silver Lake) o de una alianza con un laboratorio (el acuerdo «Claudeforce» de Salesforce con Anthropic). Y el rebote sigue revirtiéndose: ServiceNow cayó un 27% el 29 de octubre, su peor día registrado.
Las acciones oscilan así cuando los inversores no se ponen de acuerdo sobre lo que valdrá una empresa dentro de diez años. El mensaje del mercado a una empresa de aplicaciones que no es dueña ni de la plataforma de sus clientes ni de una IA de frontera es que se la valora como una futura app.
Hay una razón estructural. Allí donde existe una verdadera plataforma, dos o tres actores controlan casi todo: Android e iOS funcionan en el 99,97% de los teléfonos, tres empresas tienen el 61% de la infraestructura cloud y tres laboratorios se llevan el 95% del gasto empresarial en modelos de IA. En aplicaciones empresariales, el líder de la mayor categoría, el CRM, tiene el 20%, y ningún proveedor de ERP supera el 7%. El software empresarial es la única capa de la informática que nunca se ha concentrado. El apéndice recoge las cifras por capa.
La tesis: sistemas operativos y las apps que viven dentro
Antes de 2007, cada fabricante de móviles incluía su propio software, y las funciones de un teléfono eran las que el fabricante hubiera desarrollado. Tras el iPhone y Android, el comprador tomaba una sola decisión, el sistema operativo, y todo lo demás pasó a ser una app. Hoy nadie compara aplicaciones de calendario antes de elegir un teléfono. El software empresarial está a punto de reorganizarse de la misma manera.
Un sistema operativo empresarial no se define por tener muchas funciones. Se define por ser dueño de cinco cosas que el resto del stack tiene que tomar prestadas:
- El registro central del sector. La obra para una empresa de instalaciones, el paciente para una clínica, el expediente para un despacho de abogados, el pedido para un minorista.
- Identidad y permisos. Quiénes son los empleados, los clientes y los proveedores, y qué puede ver y hacer cada uno.
- El dinero. Pagos, nóminas, facturación y, cada vez más, financiación.
- El entorno de ejecución. Donde funcionan los flujos de trabajo y los agentes de IA, con una pista de auditoría de lo que han hecho.
- La distribución. Un marketplace donde las apps se encuentran, se instalan y se facturan.
Una app toma prestadas las cinco. Usa los registros del sistema operativo, sus usuarios y su facturación, y compite por profundidad en una tarea en lugar de por amplitud. Un producto de marketing deja de ser una plataforma de marketing y se convierte en la app de marketing dentro del sistema operativo de la restauración, o del de la construcción, o del de las clínicas.
Esto ya está ocurriendo en algunos ámbitos, y por eso confío en que se extienda:
- Toast, la plataforma para restaurantes, obtuvo US$5.000 millones de sus US$6.200 millones de ingresos de 2025 de pagos y otros productos financieros, cerca del 82%, en unos 164.000 establecimientos. El software le gana el restaurante; los ingresos salen del dinero que pasa por él.
- Shopify afirma que su ecosistema de partners generó US$6,86 por cada dólar que ingresó Shopify en 2025, y que sus desarrolladores de apps ganaron US$1.300 millones. Klaviyo, hoy una de las mayores empresas de email marketing del mundo, creció como app de Shopify: el 77,5% de sus ingresos recurrentes procedía de comerciantes de Shopify cuando salió a bolsa, y Shopify había invertido en ella US$100 millones.
- Rippling construyó RR. HH., nóminas, IT y gestión de gastos sobre un único registro de cada empleado, al que su fundador llama el «grafo del empleado». Cada nuevo producto parte de datos que el cliente ya guarda allí.
- Intuit pagó US$12.000 millones por Mailchimp en 2021 para llevar el email marketing al interior de su plataforma financiera para pequeñas empresas, en lugar de conectarse a ella desde fuera.
Ninguna de estas empresas se propuso ser uno de cuarenta sistemas operativos. Cada una llegó a la conclusión de que ser dueña del registro y del dinero, y dejar después que otros construyan encima, es mejor que ser una plataforma más en una categoría saturada.
Dos futuros y dos bandos
Hay un actor que podría hacer que los cuarenta se reduzcan a uno o dos: los laboratorios de IA de frontera. OpenAI, Anthropic y Google tienen más capacidad de cómputo, mejores modelos y más usuarios profesionales diarios que cualquier empresa de software. Los empleados ya abren ChatGPT, Claude o Gemini antes que cualquier otra cosa por la mañana. Si un laboratorio decide convertirse en el sistema operativo de las empresas, las plataformas sectoriales pasan a ser sus apps. Si ninguno lo hace, ganan las plataformas sectoriales, y tendremos un sistema operativo para la industria, otro para el comercio minorista, otro para las clínicas, y así sucesivamente.
El debate ya tiene dos bandos, y se corresponden con los dos futuros.
El bando de «la lógica sube». En diciembre de 2024, Satya Nadella, de Microsoft, dijo en el podcast BG2 que las aplicaciones empresariales son, en esencia, bases de datos con lógica de negocio añadida, y que esa lógica se está trasladando a una «capa de IA» de agentes que trabajan sobre muchos sistemas de back end. Según esta visión, ganan la interfaz y la inteligencia, y el back end se convierte en una commodity. Ese es el primer futuro.
El bando de «gana el registro». En agosto de 2026, Salesforce y Anthropic anunciaron Claudeforce: Marc Benioff deja que Claude sea la interfaz de los datos de Salesforce, lo que en la práctica es una apuesta a que el sistema de registro sobrevive a la interfaz. «Esto no es el SaaSpocalypse», dijo Benioff a los analistas al día siguiente. Ese es el segundo futuro: el laboratorio como motor, alquilado por todas las plataformas, igual que Intel vendía chips a todos los fabricantes de PC.
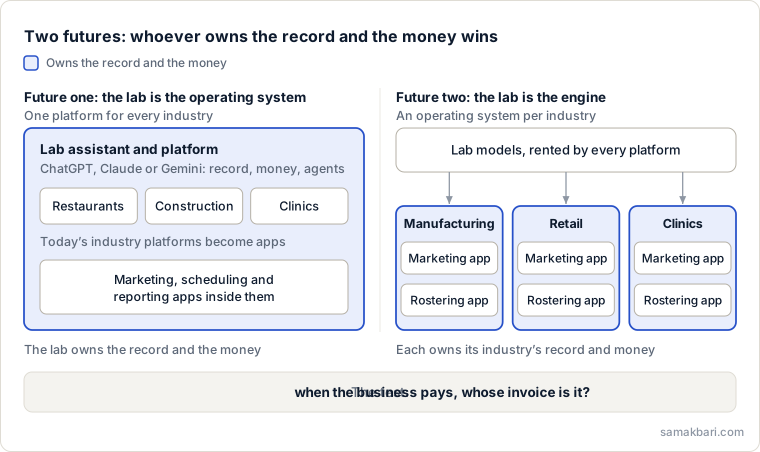
Creo que Nadella acierta en la dirección y Benioff en lo que escasea. Un agente que emite reembolsos, agenda trabajos o cambia un cuadrante de turnos necesita un único registro fiable, un único conjunto de permisos y una única pista de auditoría. Los agentes no eliminan la necesidad de un centro. Encarecen no tenerlo. Así que la pregunta no es si existe un centro, sino quién es su dueño, y los laboratorios ya están construyendo las piezas:
- OpenAI abrió las apps dentro de ChatGPT en octubre de 2025 y un directorio de apps de terceros en diciembre; lanzó en febrero de 2026 Frontier, una plataforma para ejecutar agentes sobre los sistemas que ya tiene una empresa; y en mayo creó OpenAI Deployment Company, con US$4.000 millones y 150 ingenieros para implantar la IA dentro de las empresas.
- Anthropic lanzó Claude Cowork en enero de 2026 con plugins para trabajo jurídico, financiero y de marketing; después, integraciones con Docusign, FactSet, Google Workspace, Intuit y Salesforce, y en mayo una empresa conjunta de servicios con Blackstone, Hellman & Friedman y Goldman Sachs.
- Google lanzó Gemini Enterprise en octubre de 2025, una única suscripción que combina chat, búsqueda y una biblioteca de agentes, a la que siguió en 2026 una plataforma para crear agentes.
Cada una de estas iniciativas es un entorno de ejecución, un marketplace o un canal de distribución: tres de las cinco piezas de un sistema operativo. Lo que ninguna tiene todavía es el registro ni el dinero. Esa es la parte difícil: modelos de datos sectoriales, legislación sanitaria y de privacidad, licencias de pago y soporte para flujos de trabajo que no interesan a la mayoría de los investigadores de IA. Y todas las plataformas sectoriales son hoy clientes de los laboratorios. Un laboratorio que compite con sus clientes les da un motivo para comprar a un rival.
En mi opinión, los laboratorios tienen de tres a cinco años. Un sistema operativo es caro de abandonar una vez que los registros centrales de una empresa viven en él, así que quien tenga el registro a finales de la década será difícil de desplazar. Si los laboratorios no ocupan ese terreno a tiempo, lo harán los sistemas operativos sectoriales, con los modelos de los laboratorios dentro.
Cuatro señales indicarían que llega el primer futuro:
- Que un laboratorio lance pagos, nóminas o financiación para empresas.
- Que un laboratorio compre directamente una plataforma sectorial.
- Que un laboratorio ofrezca un sistema de registro (una base de datos de clientes, trabajos o pedidos), y no solo conectores a los de otros.
- Que se publiquen condiciones de reparto de ingresos para apps empresariales dentro del producto de un laboratorio.
Por qué el ERP perdió su oportunidad
La pregunta obvia es por qué esto no ocurrió hace treinta años. El software ERP de SAP, Oracle y Microsoft Dynamics ya contiene la mayor parte de lo que necesita un sistema operativo: la contabilidad, la cadena de suministro, las compras, RR. HH. y las nóminas, en todas las unidades de negocio.
A mi juicio, perdió la oportunidad porque se diseñó pensando en la funcionalidad, no en las personas. El ERP da por hecho que hay un experto ante el teclado. Configurarlo exige consultores certificados, implantarlo es un programa que se mide en años, y usarlo bien requiere algo parecido a una carrera universitaria sobre el producto. Queensland Health contrató un sistema de nóminas de SAP por A$6,19 millones; tras 2.500 personalizaciones, KPMG estimó la factura en A$1.250 millones. Lidl abandonó un proyecto de SAP tras siete años y unos 500 millones de euros. El sistema de Oracle del Ayuntamiento de Birmingham, presupuestado en 19 millones de libras, tiene un coste previsto de 144 millones de libras y todavía no está terminado. Cuando adaptar el software cuesta más que el propio software, no puede ser la base sobre la que funcionen todas las empresas. Los empleados lo sortean con hojas de cálculo, y cada carencia se convierte en un mercado para otro producto SaaS. El ERP tampoco construyó nunca la segunda mitad de un sistema operativo: su red de partners son consultoras, y sus «apps» son personalizaciones. Después de cincuenta años, ningún proveedor de ERP supera el 7% del mercado.
Aquí es donde la IA cambia la ecuación. La complejidad que antes absorbía un consultor ahora puede absorberla el propio software. Poner en marcha el sistema de una empresa puede ser una conversación y no un proyecto de configuración, y los agentes pueden llevar datos entre finanzas, operaciones, ventas y RR. HH. y explicarlos con claridad a quien pregunte. Por primera vez es posible construir lo que el ERP debió ser: un único sistema que reúne todas las unidades de negocio en un solo registro, resuelve requisitos complejos y es lo bastante sencillo para que lo maneje el propio dueño, con una tienda de apps a su alrededor. Los proveedores de ERP todavía pueden intentarlo, pero cargan con décadas de complejidad y un modelo de negocio basado en implantaciones largas, y el soporte estándar de SAP para su sistema anterior termina en 2027, lo que obliga a la próxima ronda de migraciones. La puerta está igual de abierta para un sistema operativo nativo de IA en cada sector, o para un laboratorio.
Por qué ahora
Los paquetes integrados ya han intentado antes absorber el software especializado, y lo habitual es que el especializado ganara la ronda siguiente. Cuatro cosas hacen distinta esta ronda.
El impuesto de la integración se ha hecho visible. La era del SaaS convirtió a los empresarios en sus propios integradores de sistemas. En 2011, el mapa de tecnología de marketing contaba unos 150 productos; en 2025 contaba 15.384, y eso en una sola función. La empresa media utiliza hoy 305 aplicaciones SaaS. Cada una quiere ser el centro, con su propio acceso, su propia copia del cliente y su propia factura, y el cliente paga por conectarlas.
Los agentes de IA necesitan un único hogar. Si una empresa se reparte entre treinta herramientas, cada agente ve solo un fragmento, y nadie responde cuando actúa sobre el equivocado. Dentro de un único sistema operativo, con un solo registro y una sola pista de auditoría, funciona.
Las funcionalidades se han abaratado. Con la programación asistida por IA, un sistema operativo puede construir en meses una versión creíble de la mayoría de los productos especializados. Un producto cuya ventaja competitiva era su lista de funciones la ha perdido. Lo que sigue siendo escaso es el registro, la relación con el cliente y el flujo de dinero. Los protocolos abiertos como el Model Context Protocol, sobre el que están construidas las apps de OpenAI, abaratan que una misma app funcione dentro de muchos anfitriones. El USB no convirtió los ordenadores en una commodity. Convirtió en commodity los periféricos.
El dinero paga la plataforma. Toast muestra el modelo: poner un precio razonable al sistema operativo y ganar con los pagos, las nóminas y la financiación que pasan por él. Un producto independiente de marketing o de planificación no tiene una segunda fuente de ingresos, y su coste de captación de clientes no deja de subir. Que lo instalen desde un marketplace dentro del sistema operativo del cliente es más barato que captar clientes de uno en uno.
Por qué cuarenta
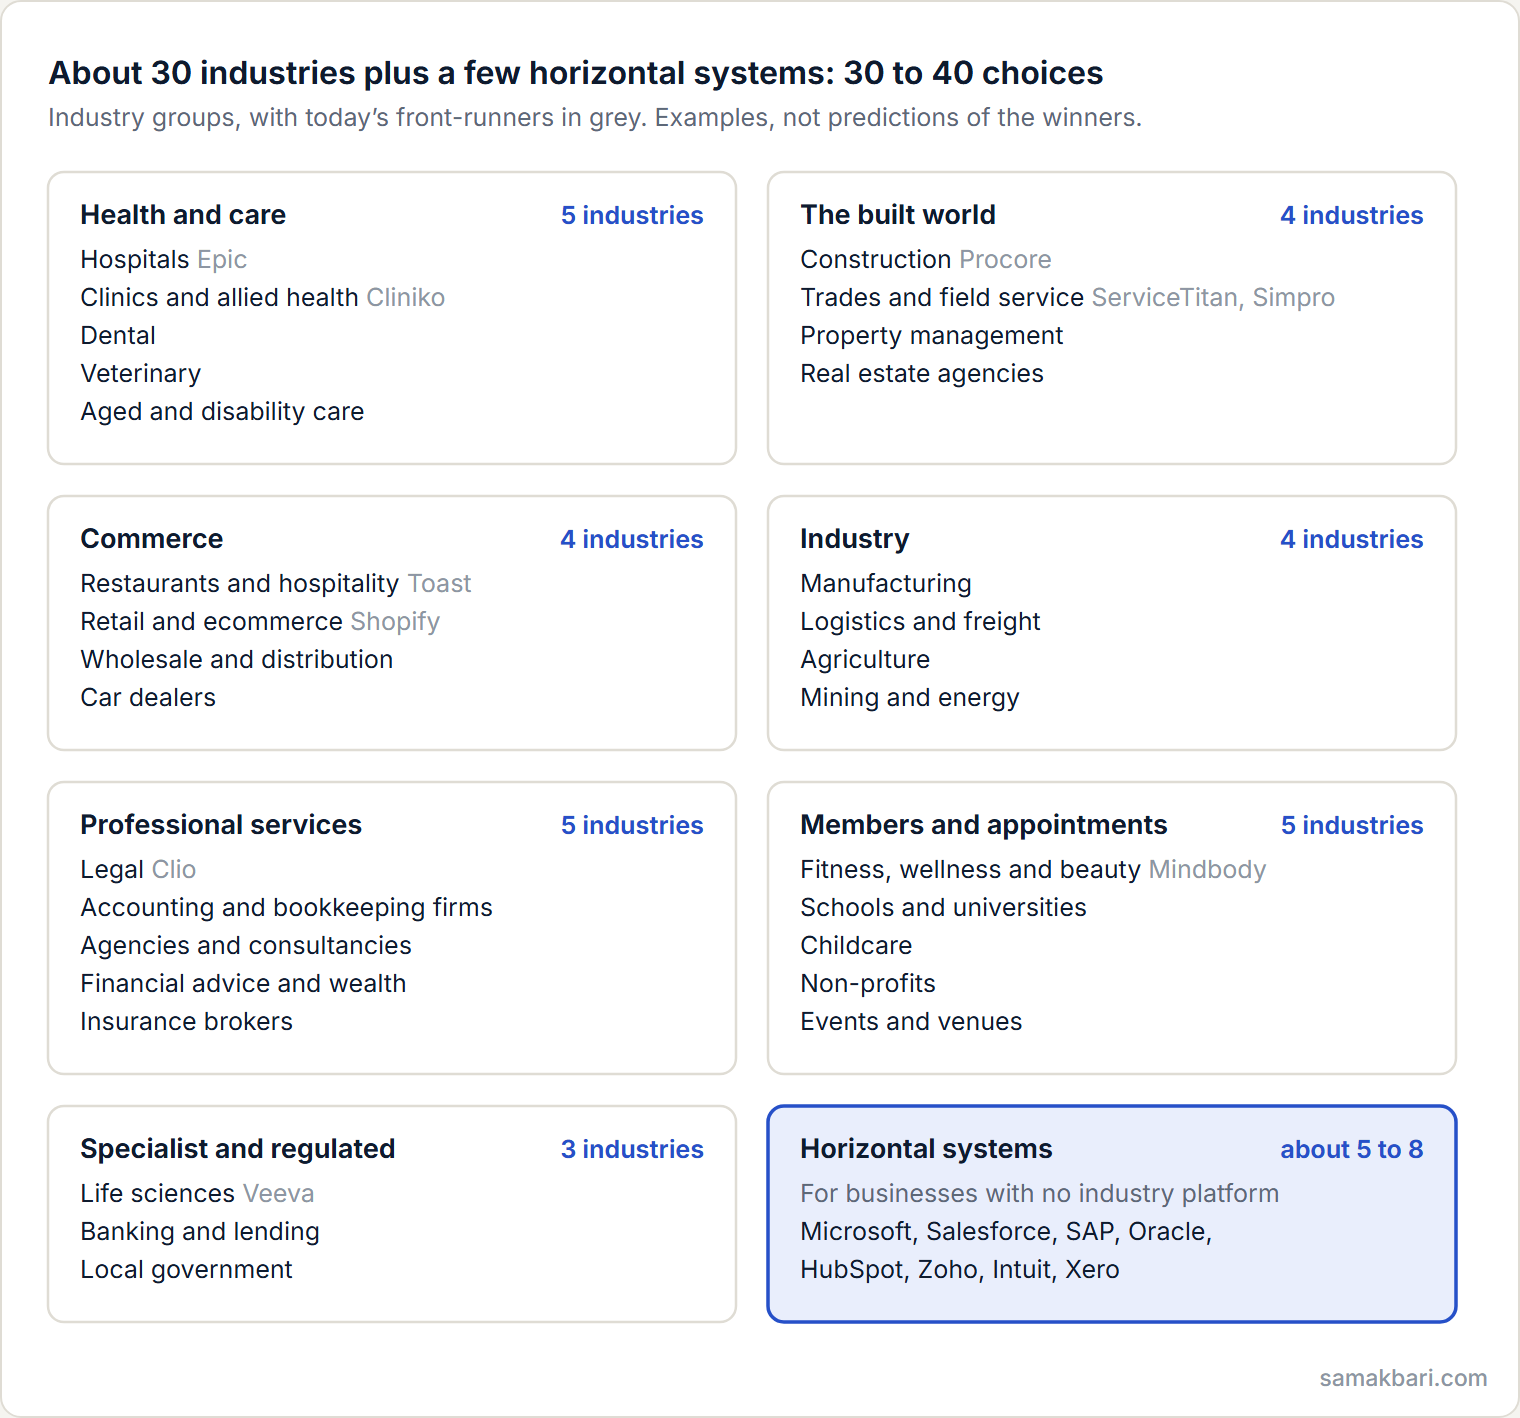
Un sistema operativo se forma alrededor de un registro central, y no hay tantos distintos. Así que los conté. Un sector tiene su propio sistema operativo cuando supera a la vez tres pruebas:
- Un registro central propio. Un proyecto de construcción, una visita de servicio técnico y un historial clínico son lo bastante distintos como para que un mismo producto rara vez sirva bien a dos de ellos.
- Una regulación propia. La privacidad sanitaria, las normas de edificación, la contabilidad de los fondos de clientes en los despachos de abogados y la seguridad alimentaria obligan, cada una, a construir el software de otra manera.
- Un flujo de dinero propio. Pagos, nóminas, siniestros, depósitos o financiación con los que la plataforma puede ganar dinero.
Una clínica dental y una clínica veterinaria dan citas, pero sus registros, reguladores y pagadores difieren en las tres pruebas, así que cuentan por separado. Las agencias y las consultoras comparten lo suficiente como para contar una sola vez. Aplicadas al conjunto de la economía, las pruebas dan unos 30 sectores. Si se añaden de cinco a ocho sistemas horizontales para las empresas que no tienen plataforma sectorial, el total es de 30 a 40 opciones reales. Cada sector admitirá de uno a tres, igual que los teléfonos se quedaron en dos.
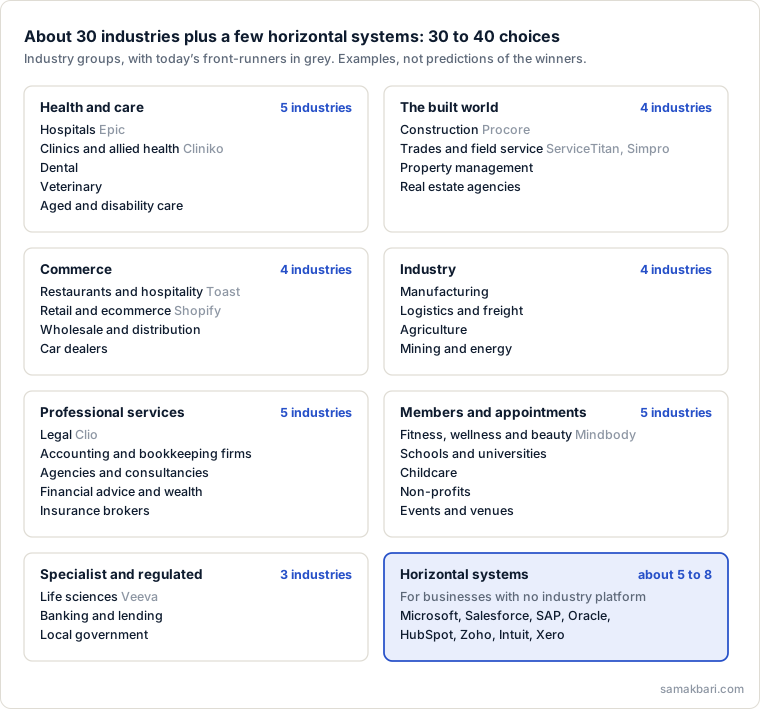
Los nombres del mapa son los favoritos de hoy, no mi apuesta por los ganadores, y en varios sectores el sistema operativo aún no se ha construido. Ahí está la oportunidad. El número importa menos que lo que sustituye: hoy una empresa mediana toma decenas de decisiones de software. En este modelo toma una grande, y el resto son instalaciones.
Desde dentro
Así se ve esa decisión desde el lado del comprador. En una marca global de consumo presente en más de 70 mercados, yo era el business owner de un programa de gestión de activos digitales de más de US$1 millón. Se apoyaba en un sistema de gestión de documentos y activos que íbamos a alojar y operar nosotros mismos sobre infraestructura en la nube: los servidores, las integraciones y las actualizaciones corrían de nuestra cuenta, para una sola tarea, almacenar y compartir los activos de la marca.
Recomendé pararlo. La alternativa era un producto SaaS creado para esa única tarea, que la hacía bien, sin nada que alojar ni mantener. Tras la due diligence, la empresa cambió de solución, lo que evitó más de US$1 millón de inversión y unos US$600.000 al año en costes operativos (el caso).
La lección es la de esta tesis. Una empresa no debería construir y operar una plataforma para una tarea que no es su registro central. Debería tener un único centro e instalar la mejor app para todo lo demás.
Tres cartas
A los laboratorios de frontera
Ustedes tienen la interfaz, la inteligencia y los usuarios. No tienen el registro ni el dinero, y disponen de tres a cinco años antes de que las plataformas sectoriales los blinden con sus modelos dentro. Si quieren ser el sistema operativo y no el motor, los movimientos son concretos: un sistema de registro propio, no solo conectores a los de otros; pagos y nóminas, que es de donde Toast obtiene el 82% de sus ingresos; condiciones publicadas de reparto de ingresos, para que los desarrolladores sepan lo que vale construir sobre ustedes; y una posición sobre el conflicto, porque todas las plataformas sectoriales son hoy sus clientes y leerán su próximo lanzamiento como una declaración. El motor es un buen negocio. Intel fue un buen negocio. Pero Intel nunca fue dueño del cliente, y conviene preguntarse ahora cuál de los dos están construyendo.
A las empresas de software establecidas
El mercado ya les ha dicho lo que cree que son. Ocho de las once empresas de aplicaciones del gráfico anterior siguen más de un 10% por debajo de su valor de enero, y las que se recuperaron lo hicieron con recompras, rumores de adquisición o una alianza con un laboratorio. Hay dos salidas y no hay una tercera. Una es convertirse en el sistema operativo de un sector: ser dueño de su registro central, su flujo de dinero y su marketplace, y dejar que otros construyan encima, como han hecho Toast, Shopify y Rippling. La otra es convertirse en la mejor app en dos o tres sistemas operativos, con un precio y un diseño pensados para sus marketplaces, y renunciar a ser el centro. El lugar peligroso es el medio: una «plataforma» en una categoría con otras cincuenta. La recuperación de Atlassian este año es la excepción que confirma la regla: un producto sobre el que los desarrolladores organizan su trabajo, con un marketplace a su alrededor. Si están añadiendo un asistente de IA a un producto que no tiene ninguna de las cinco piezas, están decorando una app.
A los gobiernos
Con cuarenta sistemas operativos llegan tres cosas, y las tres son conocidas.
El problema de las tiendas de apps, otra vez. Cuando las plataformas se concentran, imponen las condiciones: la comisión estándar del 30% de las tiendas de apps de los móviles, el control del pago dentro de la app y una década de disputas con desarrolladores y reguladores. El informe final de la Digital Platform Services Inquiry de la ACCC, en 2025, concluyó que los marketplaces de apps «siguen siendo servicios cruciales» y «una puerta de acceso fundamental para que la innovación en IA generativa llegue a los consumidores», y el Gobierno australiano tiene previsto darles prioridad en la designación del régimen de competencia digital propuesto. La Digital Markets Act de la UE ya impone a los guardianes de acceso obligaciones de distribución de apps, interoperabilidad y portabilidad de datos. Esas normas se escribieron para los teléfonos. Las mismas preguntas (quién fija las comisiones, quién controla el pago, si una empresa puede llevarse sus datos y marcharse) se plantearán a los sistemas operativos empresariales antes de 2030, y es más barato escribir la respuesta ahora que litigarla después.
Soberanía. Si un laboratorio de frontera se convierte en el sistema operativo de las empresas, una compañía estadounidense tendrá el registro central de todas las empresas australianas y europeas: cada cliente, cada factura, cada cuadrante y cada paciente. Esa es una cuestión distinta de dónde se almacenan los datos. Se trata de quién puede cambiar las condiciones. Un gobierno que quiera tener voz debería decidir ahora qué portabilidad de datos, alojamiento local y acceso de auditoría exige a cualquier plataforma que custodie los registros de un sector, y debería hacer que sus propias compras públicas, que son a su vez un sector del mapa, cumplan primero esas reglas.
Riesgo sistémico. Las plataformas fallan todas a la vez. Una sola actualización defectuosa de CrowdStrike en julio de 2024 dejó fuera de servicio 8,5 millones de equipos Windows en una mañana, y con ellos aerolíneas, hospitales y bancos. Cuarenta sistemas operativos sobre los que funcionan todas las empresas de la economía son infraestructura crítica, como lo son los bancos, y merecen las mismas exigencias de resiliencia, notificación de incidentes y recuperación.
La cuarta cosa es la oportunidad. Puede que aún no se haya construido el sistema operativo sectorial para las residencias de mayores, la administración local o la agricultura. El país que construya uno lo exportará.
Dónde podría equivocarme
Una tesis que merezca publicarse debe decir cómo puede fallar. Estas son las cuatro objeciones más sólidas, y mis respuestas.
«Los agentes lo conectarán todo, así que la fragmentación dejará de doler». Conexión no es coherencia. Un agente que puede llegar a treinta sistemas sigue teniendo que decidir cuál contiene la verdad, y alguien sigue teniendo que responder cuando se equivoca. Las conexiones más baratas reducen el impuesto de la integración. No eliminan la necesidad de un único registro.
«La propia capa de IA no se ha concentrado». Cierto. En mayo de 2026, ChatGPT tenía el 46,4% de los usuarios de asistentes de IA, Gemini el 27,7% y Claude el 10,3%, y el gasto empresarial en modelos ha pasado de un laboratorio a otro en menos de un año. Un laboratorio que no consigue retener su propio mercado difícilmente retendrá el de todos los demás. Es un argumento a favor del segundo futuro, no en contra de la tesis.
«La concentración de plataformas aumenta el número de apps, así que el software empresarial se fragmentará aún más». Lo hará, en la capa superior. La tesis no es que las aplicaciones empresariales se hagan más grandes. Es que debajo de ellas se forma una nueva capa de plataforma, el sistema operativo sectorial, y las aplicaciones se multiplican encima, como ocurrió con Windows e iOS. Las plataformas dominantes también se erosionan y acaban reguladas: la separación del software de IBM y el caso Microsoft nacieron de actuaciones antimonopolio, y la cuota de Windows en ordenadores de sobremesa es hoy del 77%.
«¿Por qué cuarenta?». Es un recuento con método, no una ley. Podría quedarse en 25 o en 60. Lo que importa es que cada sector se concentre en uno a tres sistemas operativos. Si llega el primer futuro, el número se acercará más a tres.
Seis predicciones para que me pidan cuentas
Prefiero equivocarme de forma comprobable que acertar de forma vaga. Cada noviembre las evaluaré en esta página: cumplida, no cumplida o aún es pronto.
Se evalúan cada noviembre, a partir de noviembre de 2027. Aún sin evaluar.
| Plazo | Predicción | Cómo lo sabremos |
|---|---|---|
| Finales de 2027 | Al menos un laboratorio de frontera lanza pagos, nóminas o financiación para empresas, o compra una plataforma sectorial | Anuncio de OpenAI, Anthropic o Google |
| Finales de 2028 | Al menos otras tres plataformas sectoriales siguen a Toast y ganan más con productos financieros que con suscripciones de software | Sus informes anuales |
| Finales de 2028 | Las empresas SaaS de una sola función y sin plataforma cotizan a múltiplos de ingresos claramente inferiores a los de las plataformas, y el private equity las agrupa como apps para sistemas operativos | Valoraciones del software cotizado y anuncios de operaciones |
| Finales de 2030 | La mayor parte del software nuevo que compran las pymes y las empresas medianas se instala desde el marketplace de una plataforma, en lugar de comprarse por separado | Información publicada por los proveedores y encuestas sobre software para pymes |
| Finales de 2030 | En al menos diez sectores, una plataforma tiene el registro central de más de la mitad de las empresas medianas | Datos de cuota de mercado por sector |
| Finales de 2032 | Una licitación de software para una empresa mediana pide un sistema operativo y enumera las apps que debe admitir, en lugar de licitar cada función por separado | Pliegos de licitación y guías para compradores |
Si nada de esto ha ocurrido en 2030, la tesis es errónea, y lo diré aquí.
Qué hacer
Si dirige una empresa, trate su próxima decisión de plataforma como la decisión importante, y cualquier otra compra de software como una instalación. Identifique el registro sobre el que funciona su empresa. Elija el sistema que lo contiene según cinco pruebas: encaje con el registro de su sector, profundidad de su marketplace, su plan para los agentes de IA (dónde funcionan, a qué pueden acceder, cómo se auditan), si puede llevarse sus datos y cómo gestiona el dinero. Antes de firmar por otra herramienta que se presenta como plataforma, pregúntese si funciona dentro de la que ya tiene.
Si desarrolla software, decida en cuál de los dos negocios está. Construya un sistema operativo solo si puede ser dueño del registro central de un sector y de su flujo de dinero. Si no, sea la mejor app en dos o tres sistemas operativos.
Si invierte o forma parte de un consejo de administración, pregúntese dónde se sitúa cada empresa de software. El valor se concentra en los sistemas operativos, en los pagos que pasan por ellos y en las pocas apps que se convierten en la opción por defecto en varios de ellos. Los productos de una sola función que se presentan como plataformas son el riesgo de la cartera, y también la oportunidad de consolidación.
La era del SaaS pedía a cada empresa que eligiera cincuenta veces y conectara los resultados. La siguiente le pide que elija una sola vez.
Apéndice A: cada era concentró su plataforma
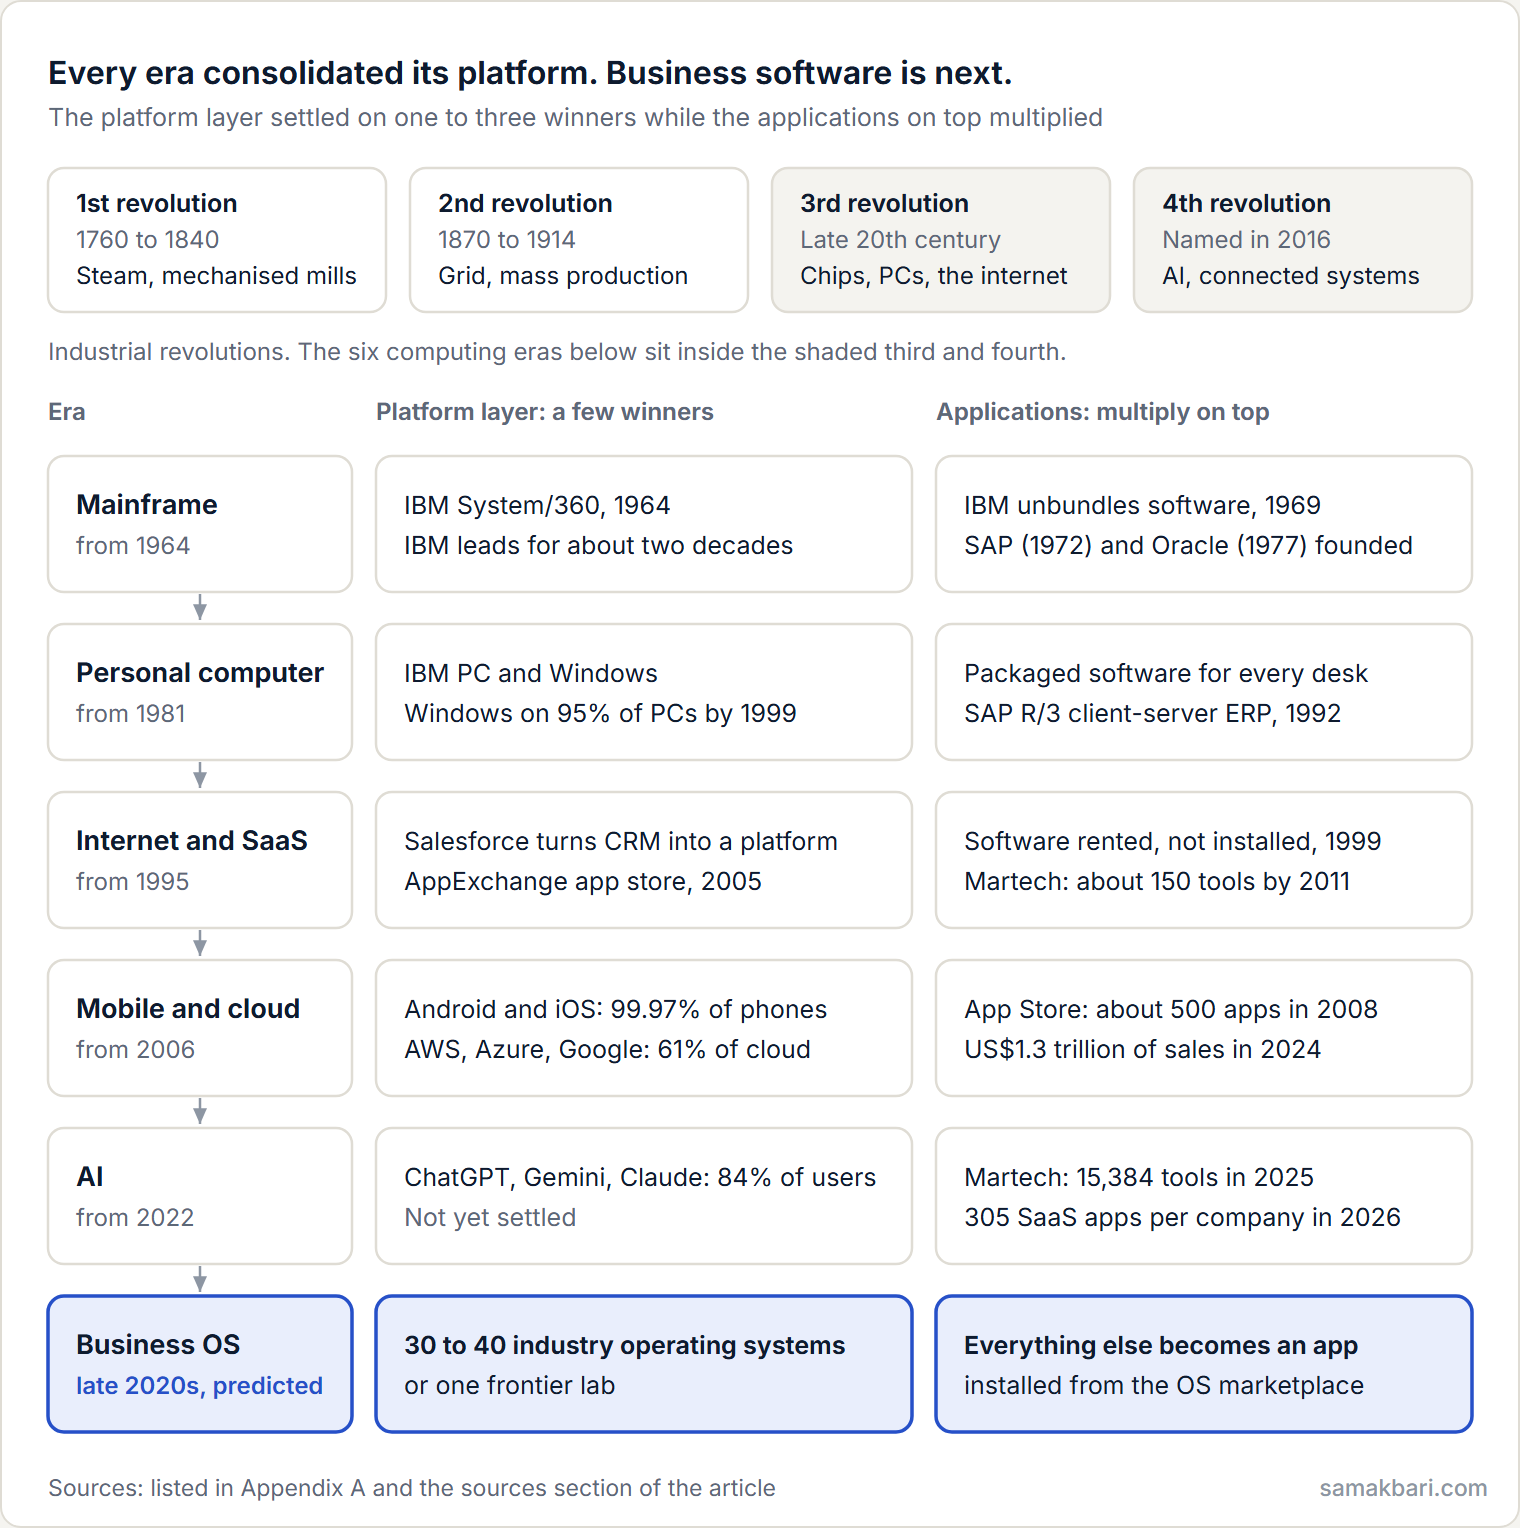
Todas las eras de la informática han seguido el mismo patrón. La capa de plataforma se concentró en uno a tres ganadores mientras las aplicaciones de encima se multiplicaban. El software empresarial es la única gran capa que nunca se ha concentrado.
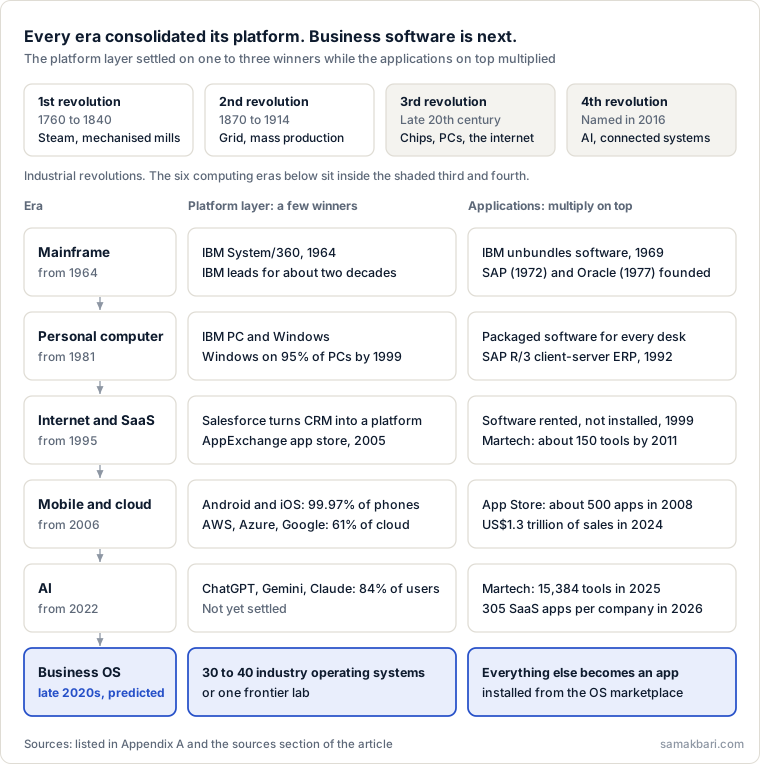
Las revoluciones industriales fijan el marco. El vapor mecanizó la producción a partir de 1760 aproximadamente, la electricidad y la producción en masa llegaron hacia 1870, y la electrónica y la informática impulsaron una tercera revolución a finales del siglo XX. En 2016, el Foro Económico Mundial hizo de la «Cuarta Revolución Industrial», con la IA en su centro, el tema de Davos. Cada una creó una plataforma compartida (primero las fábricas, luego la red eléctrica, luego el chip) sobre la que se construyó una gran masa de productos.
Chips. Bell Labs presentó el transistor en diciembre de 1947. Le siguieron el circuito integrado en 1958 y 1959, la predicción de Gordon Moore en 1965 y el primer microprocesador de Intel en 1971.
Mainframes. El System/360 de IBM, de 1964, sustituyó cinco líneas de producto incompatibles por una sola arquitectura, e IBM lideró el mercado durante unas dos décadas. En 1969, bajo presión antimonopolio, IBM empezó a vender el software por separado. El software se convirtió en un producto; SAP se fundó en 1972 y Oracle en 1977.
PC. El IBM PC de 1981 fijó el estándar, y Windows funcionaba sobre él. En 1999, un tribunal estadounidense concluyó que Microsoft tenía al menos el 95% de los sistemas operativos para PC compatibles con Intel. El R/3 cliente-servidor de SAP convirtió el ERP en el sistema de registro de las grandes empresas a partir de 1992.
Internet y SaaS. La salida a bolsa de Netscape en 1995 abrió la era de la web. Salesforce se lanzó en 1999 con el lema «el fin del software» y en 2005 abrió AppExchange, la primera gran tienda de apps de software empresarial: una aplicación empresarial que se convirtió a sí misma en plataforma.
Móvil y cloud. Amazon lanzó S3 y EC2 en 2006. Apple presentó el iPhone en 2007 y abrió la App Store con unas 500 apps en 2008; Apple afirma que su ecosistema facilitó US$1,3 billones en ventas en 2024. En 2011, Marc Andreessen escribió que el software se está comiendo el mundo. Así fue, app a app.
IA. ChatGPT se lanzó el 30 de noviembre de 2022 y alcanzó 900 millones de usuarios semanales en febrero de 2026.
Apéndice B: el mercado en detalle
Concentración por capa. Allí donde existe una verdadera plataforma, dos o tres actores controlan la mayor parte. En aplicaciones empresariales, incluso los líderes tienen cuotas de un solo dígito.
| Mercado | Líderes | Cuota conjunta | Periodo | Fuente |
|---|---|---|---|---|
| Sistemas operativos móviles | Android 72,4%, iOS 27,6% | 99,97% | Octubre de 2026 | StatCounter |
| Gasto empresarial en API de modelos de IA | Anthropic 55%, OpenAI 31%, Google 9% | 95% | 2026 | Menlo Ventures (inversor de Anthropic) |
| Infraestructura cloud | Amazon 26%, Microsoft 19%, Google 16% | 61% | T3 2026 | Synergy Research |
| Software CRM | Salesforce 20,0%, seguido de cuatro proveedores con un 3% a 4% cada uno | En torno al 35% entre los cinco primeros | 2025 | IDC, vía Salesforce; los siguientes proceden de informes secundarios del tracker de IDC |
| Software ERP | Oracle 6,7%, SAP 6,6%, Intuit 4,5%, Constellation 4,0%, Microsoft 2,2% | 31,9% entre los diez primeros | 2025 | Apps Run The World |
La caída, medida. El ETF de software (IGV) marcó su máximo el 22 de septiembre de 2025; del 12 de enero al 23 de febrero de 2026 cayó un 27%; su mínimo, el 10 de abril de 2026, quedó un 37% por debajo del máximo; el 3 de noviembre de 2026 seguía un 13% por debajo. Un índice de software equiponderado (XSW) ha vuelto a superar su máximo de 2025, de modo que la empresa pequeña típica se ha recuperado y las grandes establecidas no. El ETF de semiconductores (SMH) cedió un 7% en esas mismas semanas y hoy está un tercio por encima de su nivel de enero. Todo a partir de cierres diarios de Yahoo Finance, ajustados por splits.
Valor perdido. Mi cesta de diez empresas (Salesforce, Adobe, ServiceNow, Workday, Atlassian, HubSpot, Intuit, SAP, Shopify, Toast): US$1.356.000 millones el 9 de enero, US$941.000 millones el 23 de febrero, US$837.000 millones el 10 de abril y US$1.060.000 millones el 3 de noviembre de 2026. Estimaciones publicadas para el conjunto del sector: alrededor de US$1 billón en una semana (Bloomberg, Reuters) y US$2 billones (Fortune, citando a JPMorgan: el peso del software en el S&P 500 bajó del 12,0% al 8,4%).
Qué impulsó la recuperación. Resultados: Snowflake y Okta en mayo, el mejor día de Atlassian desde su salida a bolsa en 2015, en agosto, y el segundo mejor día de su historia para Salesforce, el 27 de agosto. Alianzas con laboratorios: las integraciones de Anthropic del 24 de febrero y Claudeforce en agosto. Recompras: la recompra acelerada de US$25.000 millones de Salesforce redujo su número de acciones en torno a un 12%, por lo que su cotización cayó menos que su capitalización. Rumores de adquisición: Workday y Silver Lake. Sentimiento: Jensen Huang, de Nvidia, dijo el 1 de junio que era un «momento increíble para ser una empresa de software».
Los retrocesos. ServiceNow cayó un 18% el 23 de abril y un 27% el 29 de octubre, su peor día registrado. Intuit cayó un 20% el 21 de mayo al anunciar un recorte del 17% de la plantilla. HubSpot cayó en torno a un 19% en dos sesiones distintas.
Adónde fue el dinero. Anthropic captó financiación con una valoración de US$965.000 millones en mayo de 2026, y OpenAI con una de US$852.000 millones en marzo. Cualquiera de los dos laboratorios vale por sí solo aproximadamente lo mismo que las diez empresas de aplicaciones juntas.
Apéndice C: los fracasos del ERP
| Organización | Sistema | Presupuesto | Resultado | Fuente |
|---|---|---|---|---|
| Queensland Health | Nóminas de SAP, con IBM como contratista principal, 2007 | A$6,19 millones | KPMG previó A$1.250 millones hasta 2017, tras 2.500 personalizaciones y más de 130 soluciones manuales provisionales | iTnews, 7 de junio de 2012 |
| Lidl | Sistema de gestión de mercancías de SAP (eLWIS), de 2011 a 2018 | 201 millones de euros inicialmente | Se detuvo en julio de 2018 tras unos 500 millones de euros (estimación de prensa); el método de valoración de existencias de Lidl no encajaba con el del software | Consultancy.uk, 13 de agosto de 2018 |
| Ayuntamiento de Birmingham | Oracle Fusion para finanzas y RR. HH., con puesta en marcha prevista en 2020 | 19 millones de libras | Previsión de 144,4 millones de libras hasta 2027/28; sigue incompleto cinco años después de la puesta en marcha prevista; uno de los factores de la quiebra de facto del ayuntamiento en 2023 | The Register, 29 de enero de 2026 |
No todo es culpa de los proveedores; los clientes, los integradores y el alcance también influyen. Lo que importa es el patrón. El mantenimiento estándar de SAP para su antiguo sistema ECC termina en 2027, con mantenimiento ampliado hasta 2030, lo que obliga a la próxima ronda de migraciones.
Registro de versiones
- v1.0, noviembre de 2026. Primera publicación. Datos de mercado hasta el 3 de noviembre de 2026; los gráficos usan cierres de fin de mes hasta octubre de 2026.
Fuentes
Todas las páginas se consultaron el 4 de noviembre de 2026, salvo que se indique otra fecha.
Mercados y empresas
- Cierres diarios y de fin de mes de Yahoo Finance para IGV, SMH, XSW y las acciones de las empresas, ajustados por splits y contrastados con stockanalysis.com; capitalizaciones de companiesmarketcap.com
- Reuters vía Yahoo Finance, Las herramientas de IA de Anthropic agravan la venta masiva, 4 de febrero de 2026; Fortune, El desplome tecnológico de un billón de dólares, 5 de febrero de 2026, y El desplome del software de US$2 billones, 10 de febrero de 2026
- CNBC: mejor mes desde 2001, 29 de mayo de 2026; recortes de plantilla de Intuit, 20 de mayo de 2026; Workday y Silver Lake, 13 de agosto de 2026; resultados de Salesforce, 27 de agosto de 2026; resultados de ServiceNow, 29 de octubre de 2026
- Salesforce, Form 8-K sobre su recompra acelerada de acciones, marzo de 2026; Salesforce y Anthropic, anuncio de Claudeforce, 27 de agosto de 2026
- Toast, Form 10-K de 2025; Shopify, Un mundo con más creadores, 28 de julio de 2026; Klaviyo, Form S-1, agosto de 2023; Intuit, informe financiero del ejercicio 2023; Rippling, entrevista de Garry Tan a Parker Conrad
- Cuotas de mercado: StatCounter, móvil y escritorio, octubre de 2026; Synergy Research, mercado cloud del T3 2026, 29 de octubre de 2026; Menlo Ventures, 2026: el estado de la IA empresarial, 3 de noviembre de 2026; Salesforce sobre el ranking de CRM de IDC, junio de 2026; Apps Run The World sobre los proveedores de ERP
- Anthropic, Serie H, 28 de mayo de 2026; Yahoo Finance, OpenAI cierra una ronda de US$122.000 millones, 1 de abril de 2026
Los laboratorios
- OpenAI, Presentamos las apps en ChatGPT, 6 de octubre de 2025; Axios, OpenAI lanza una plataforma para gestionar agentes de IA, 5 de febrero de 2026; OpenAI, OpenAI lanza Deployment Company, 11 de mayo de 2026
- Anthropic, Plugins de Cowork en toda la empresa; Fortune, la empresa conjunta de servicios de Anthropic, 4 de mayo de 2026
- Yahoo Finance, Google lanza Gemini Enterprise, octubre de 2025
- CX Today sobre la entrevista de Satya Nadella en BG2, El CEO de Microsoft: los agentes de IA transformarán el SaaS tal como lo conocemos, 23 de diciembre de 2024 (el episodio se publicó el 12 de diciembre de 2024)
- TechCrunch, ChatGPT alcanza 900 millones de usuarios activos semanales, 27 de febrero de 2026, y La cuota de mercado de ChatGPT cae por primera vez por debajo del 50%, 16 de junio de 2026
Fragmentación, ERP e historia
- MarTech, Ya hay 15.384 herramientas de martech, mayo de 2025; Zylo, La gran racionalización ya está aquí, 2026
- iTnews, El fiasco de las nóminas de QLD Health costará A$1.250 millones, 7 de junio de 2012; Consultancy.uk, Lidl cancela la implantación de SAP, 13 de agosto de 2018; The Register, El ERP de Oracle de Birmingham alcanza ya los 144 millones de libras, 29 de enero de 2026, y No espere otra ampliación del soporte de SAP, 13 de diciembre de 2022
- Computer History Museum, el transistor de punta de contacto e IBM separa la venta del software; IBM, System/360 y el IBM PC; Departamento de Justicia de EE. UU., conclusiones de hecho de US v. Microsoft, 5 de noviembre de 1999; Salesforce, La historia de Salesforce; AWS, Presentación de Amazon S3, 13 de marzo de 2006; Apple, El iPhone 3G sale a la venta mañana, 10 de julio de 2008, y el ecosistema global de la App Store, junio de 2025; Marc Andreessen, Por qué el software se está comiendo el mundo, 20 de agosto de 2011
Gobiernos
- ACCC, informe final de la Digital Platform Services Inquiry, marzo de 2025 (publicado en junio de 2025)
- Comisión Europea, la Digital Markets Act
- Microsoft, Cómo ayudamos a nuestros clientes durante la incidencia de CrowdStrike, 20 de julio de 2024