Versione 1.0, novembre 2026. È una tesi viva: le sei previsioni in fondo vengono valutate ogni novembre, e i grafici aggiornati con loro.
In sei settimane, quest’anno, gli investitori hanno tolto circa mille miliardi di dollari di valore alle società di software. Avevano ragione sulla direzione e torto sulla forma. L’AI non sta uccidendo il software aziendale. Lo sta costringendo ad assumere la forma che ogni altro livello dell’informatica ha già: pochi sistemi operativi e moltissime app.
La tesi in quattro frasi. Entro dieci anni, la decisione più importante che un’azienda prenderà in materia di software sarà su quale sistema operativo lavorare. Ce ne saranno all’incirca da 30 a 40, ciascuno forte in un settore, così come i telefoni si sono assestati su iOS e Android. Quasi tutto ciò che oggi si vende come software, dal marketing alla pianificazione dei turni all’analisi dei dati, diventerà un’app che vive dentro uno di essi. E un solo attore potrebbe ridurre i quaranta a uno: un laboratorio di AI di frontiera, con più capacità di calcolo e più utenti business quotidiani di qualsiasi società di software, ha una finestra di tre-cinque anni per diventare esso stesso il sistema operativo.
Il test per capire chi sta vincendo è semplice. Quando l’azienda paga, di chi è la fattura?
Scrivo dal lato del compratore, come fractional COO, CRO e Chief AI Officer (temporary management) di aziende del mid-market. Questa è una tesi, non un modello. In fondo formulo sei previsioni con una scadenza e le valuterò ogni novembre.
Il mercato ha già votato
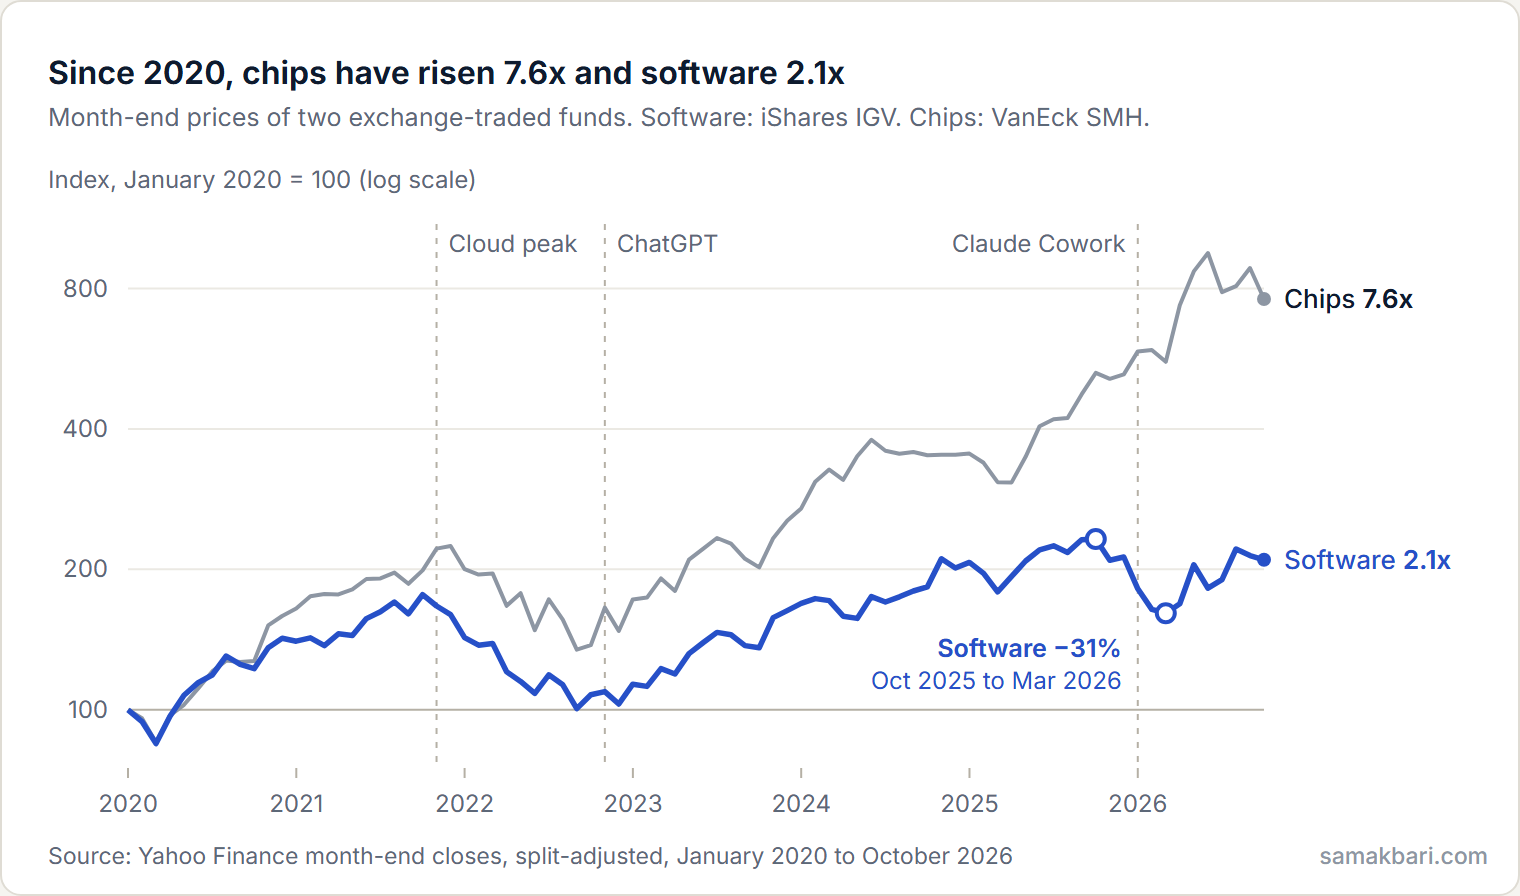
Da sei anni gli investitori pagano per i picconi e le pale dell’AI, non per le applicazioni. Da gennaio 2020 a ottobre 2026, un ETF di società di semiconduttori è cresciuto di 7,6 volte; un ETF di società di software di 2,1 volte. Dal picco del cloud di novembre 2021, i chip sono più che triplicati e il software è salito di circa un quarto.
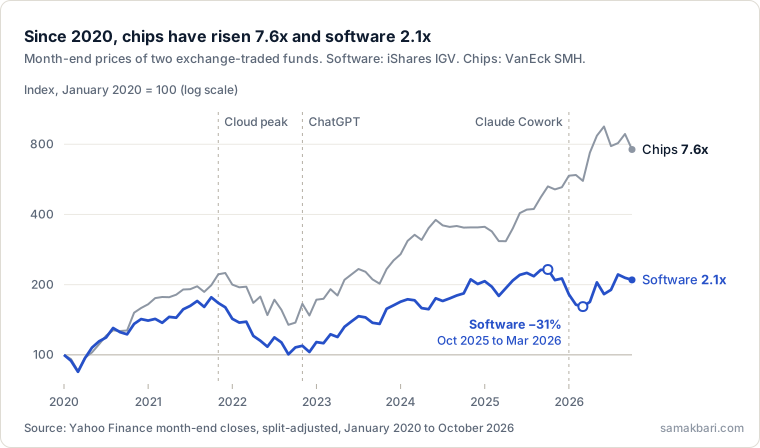
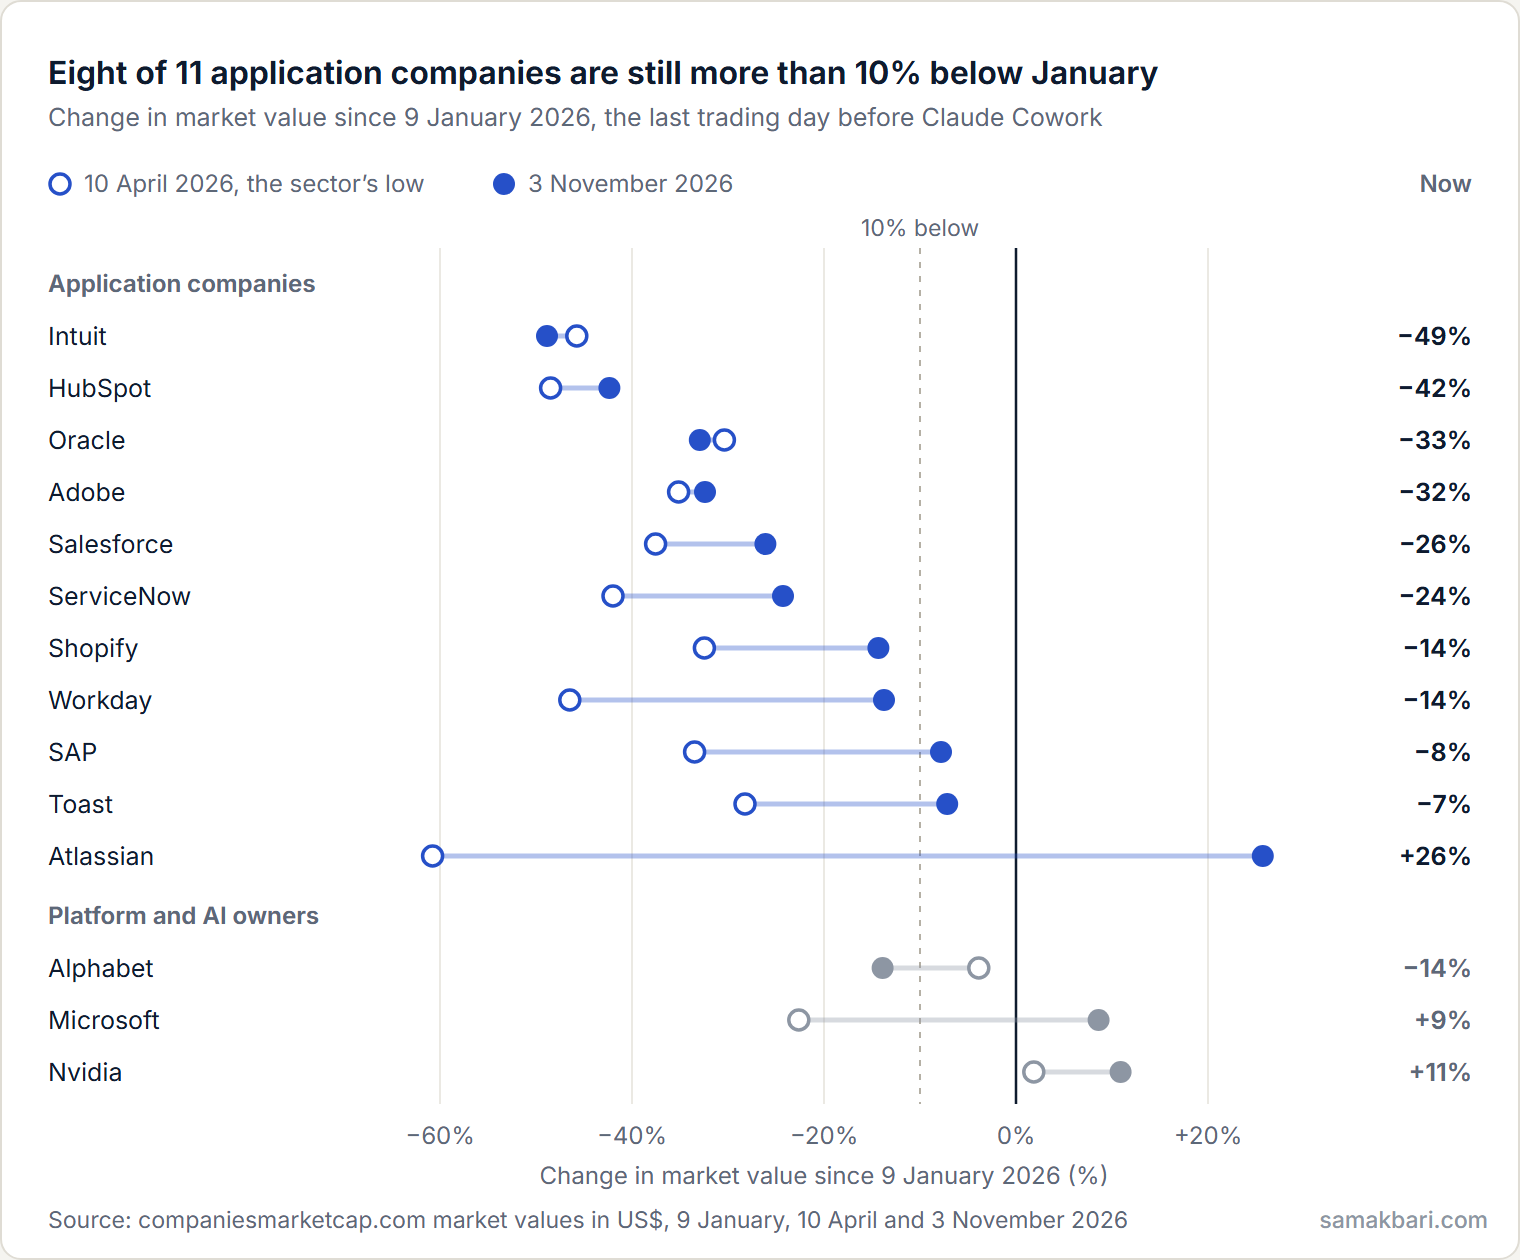
Poi è arrivato lo shock. Anthropic ha lanciato Claude Cowork il 12 gennaio 2026 e, il 30 gennaio, plugin che svolgono lavoro legale, finanziario e di marketing. Tra il 12 gennaio e il 23 febbraio l’ETF sul software ha perso il 27% (mio calcolo sulle chiusure di Yahoo Finance), e ha continuato a scendere fino al minimo del 10 aprile, il 37% sotto il picco di settembre 2025 (il 31% sui prezzi di fine mese del grafico). Reuters ha parlato di mille miliardi di dollari bruciati in una settimana; altre stime arrivavano a US$ 2.000 miliardi. Dieci società di applicazioni (Salesforce, Adobe, ServiceNow, Workday, Atlassian, HubSpot, Intuit, SAP, Shopify e Toast) avevano perso US$ 518 miliardi di capitalizzazione al 10 aprile, secondo il mio conteggio su companiesmarketcap.com.
Da aprile il software è rimbalzato: a maggio ha messo a segno il miglior mese dal 2001, recuperando circa due terzi della caduta. Ma conviene guardare chi ha recuperato.
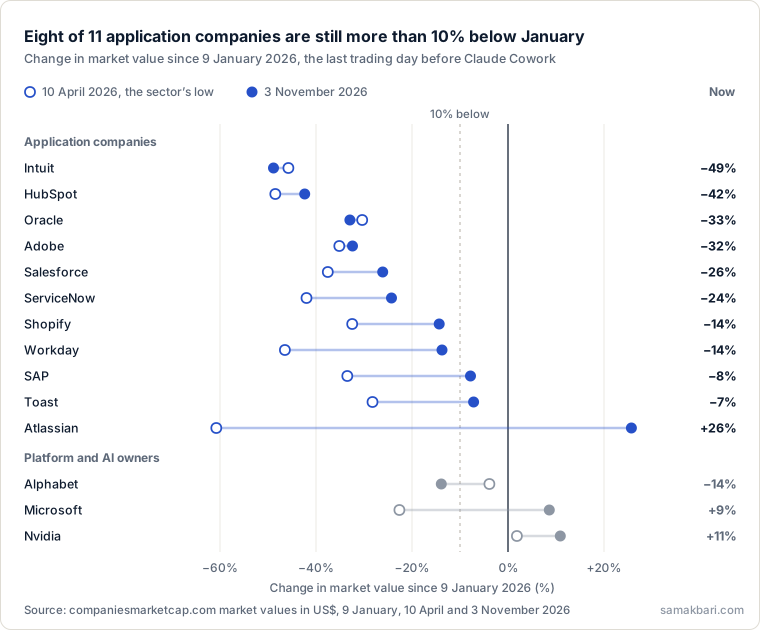
Le società che valgono più di gennaio possiedono una piattaforma dominante, come Microsoft, oppure l’infrastruttura dell’AI, come Nvidia. La maggior parte di quelle che vendono applicazioni è ancora tra un quarto e la metà sotto. Buona parte del loro rimbalzo è venuta dai riacquisti di azioni (il buyback accelerato da US$ 25 miliardi di Salesforce), dalle voci di acquisizione (Workday e Silver Lake) o da una partnership con un laboratorio (l’accordo «Claudeforce» tra Salesforce e Anthropic). E le inversioni continuano: ServiceNow ha perso il 27% il 29 ottobre, la peggiore seduta della sua storia.
Le azioni oscillano così quando gli investitori non riescono a mettersi d’accordo su quanto varrà una società tra dieci anni. Il messaggio del mercato a una società di applicazioni che non possiede né la piattaforma dei propri clienti né un’AI di frontiera è che viene prezzata come un’app in pectore.
C’è una ragione strutturale. Ovunque esista una vera piattaforma, due o tre attori ne detengono quasi tutto: Android e iOS fanno funzionare il 99,97% dei telefoni, tre società detengono il 61% dell’infrastruttura cloud, tre laboratori raccolgono il 95% della spesa aziendale in modelli di AI. Nelle applicazioni aziendali, il leader della categoria più grande, il CRM, detiene il 20%, e nessun fornitore di ERP supera il 7%. Il software aziendale è l’unico livello dell’informatica che non si è mai consolidato. In appendice si trovano i dati per livello.
La tesi: i sistemi operativi e le app al loro interno
Prima del 2007 ogni produttore di telefoni distribuiva il proprio software, e le funzioni di un telefono erano quelle che il produttore aveva sviluppato. Dopo l’iPhone e Android, il compratore ha preso una sola decisione, il sistema operativo, e tutto il resto è diventato un’app. Oggi nessuno confronta le app di calendario prima di scegliere un telefono. Il software aziendale sta per riorganizzarsi allo stesso modo.
Un sistema operativo aziendale non si definisce per la quantità di funzioni. Si definisce perché possiede cinque cose che il resto dello stack deve prendere in prestito:
- Il record centrale del settore. La commessa per un’impresa di installazione e manutenzione, il paziente per una clinica, la pratica per uno studio legale, l’ordine per un retailer.
- Identità e permessi. Chi sono i dipendenti, i clienti e i fornitori, e che cosa ciascuno può vedere e fare.
- Il denaro. Pagamenti, buste paga, fatturazione e, sempre più, finanziamenti.
- Il runtime. Il luogo in cui girano i flussi di lavoro e gli agenti di AI, con una traccia di audit di ciò che hanno fatto.
- La distribuzione. Un marketplace in cui le app si trovano, si installano e si fatturano.
Un’app prende in prestito tutte e cinque. Usa i record del sistema operativo, i suoi utenti e la sua fatturazione, e compete sulla profondità in un compito anziché sull’ampiezza. Un prodotto di marketing smette di essere una piattaforma di marketing e diventa l’app di marketing dentro il sistema operativo della ristorazione, o dell’edilizia, o delle cliniche.
Sta già accadendo in alcune nicchie, ed è per questo che sono convinto che si estenderà:
- Toast, la piattaforma per la ristorazione, ha ricavato US$ 5,0 miliardi dei suoi US$ 6,2 miliardi di ricavi 2025 dai pagamenti e da altri prodotti finanziari, circa l’82%, su circa 164.000 locali. Il software conquista il ristorante. Il denaro è il modo in cui guadagna.
- Shopify afferma che il suo ecosistema di partner ha generato US$ 6,86 per ogni dollaro guadagnato da Shopify nel 2025, e che i suoi sviluppatori di app hanno guadagnato US$ 1,3 miliardi. Klaviyo, oggi una delle maggiori società di email marketing al mondo, è cresciuta come app di Shopify: al momento della quotazione il 77,5% dei suoi ricavi ricorrenti proveniva da merchant di Shopify, che vi aveva investito US$ 100 milioni.
- Rippling ha costruito HR, buste paga, IT e gestione delle spese su un unico record per ogni dipendente, che il suo fondatore chiama l’employee graph. Ogni nuovo prodotto parte da dati che il cliente conserva già lì.
- Intuit ha pagato US$ 12 miliardi per Mailchimp nel 2021 per portare l’email marketing dentro la propria piattaforma finanziaria per le piccole imprese, invece di integrarsi con essa dall’esterno.
Nessuna di queste società si era proposta di diventare uno di quaranta sistemi operativi. Ciascuna ha capito che possedere il record e il denaro, e poi lasciare che altri ci costruiscano sopra, vale più che essere l’ennesima piattaforma in una categoria affollata.
Due futuri e due schieramenti
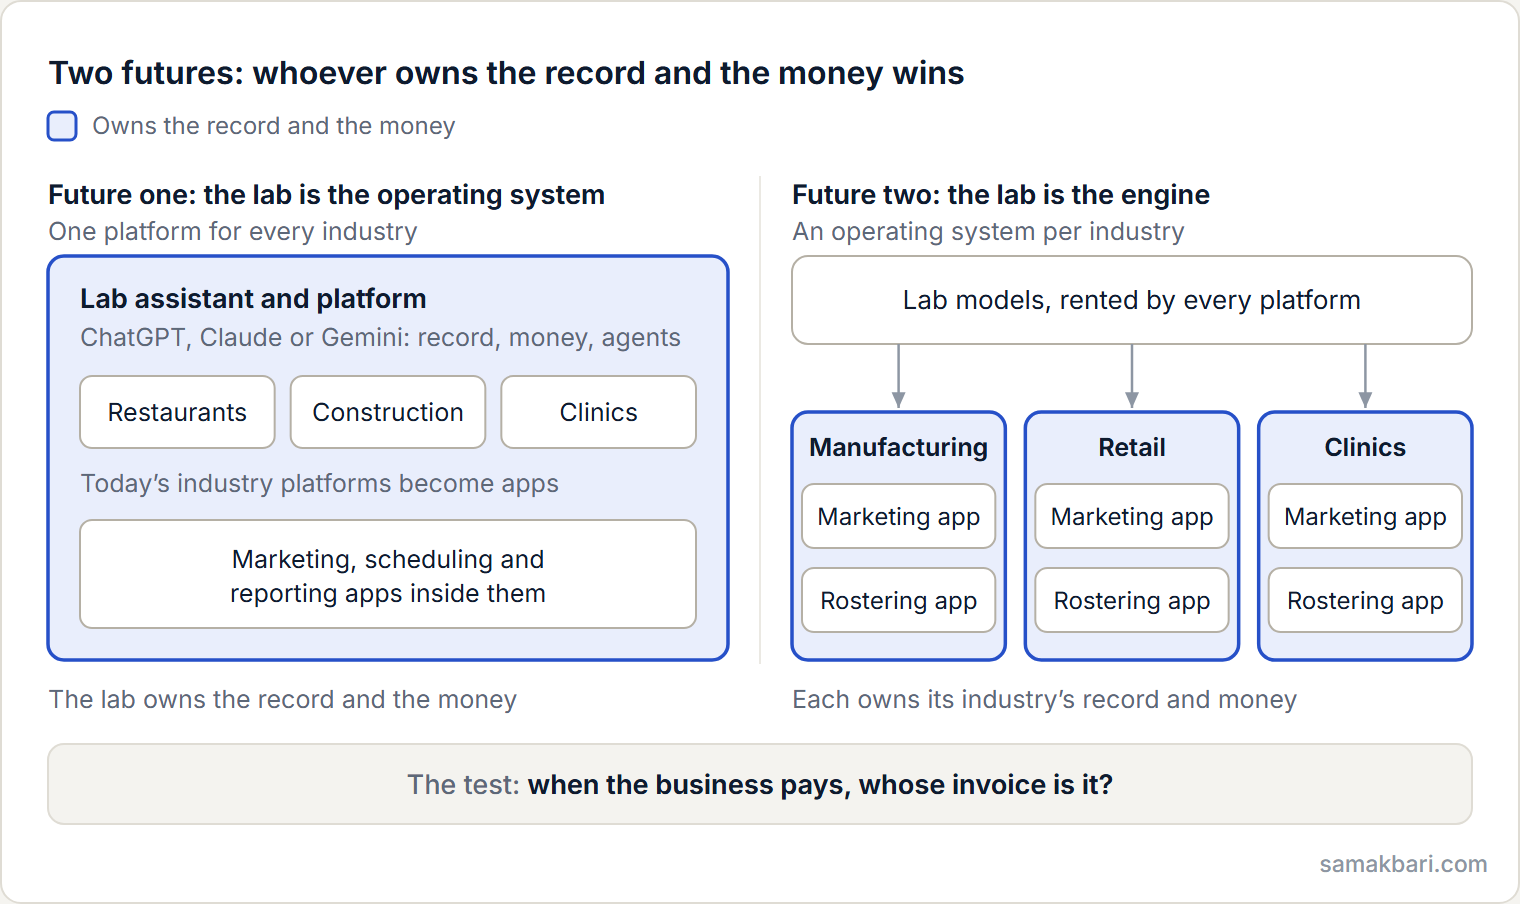
C’è un attore che potrebbe far collassare i quaranta in uno o due: i laboratori di AI di frontiera. OpenAI, Anthropic e Google hanno più capacità di calcolo, modelli migliori e più utenti business quotidiani di qualsiasi società di software. Al mattino i dipendenti aprono già ChatGPT, Claude o Gemini prima di ogni altra cosa. Se un laboratorio decide di diventare il sistema operativo delle aziende, le piattaforme di settore diventano le sue app. Se nessuno lo fa, vincono le piattaforme di settore, e avremo un sistema operativo per la manifattura, uno per il retail, uno per le cliniche e così via.
Il dibattito ha già due schieramenti, che corrispondono ai due futuri.
Lo schieramento della «logica che sale di livello». A dicembre 2024 Satya Nadella di Microsoft ha detto al podcast BG2 che le applicazioni aziendali sono essenzialmente database con una logica di business attaccata, e che quella logica si sta spostando in un «livello AI» di agenti che lavorano su molti back end. In questa visione vincono l’interfaccia e l’intelligenza, e il back end diventa una commodity. È il primo futuro.
Lo schieramento del «vince il record». Ad agosto 2026 Salesforce e Anthropic hanno annunciato Claudeforce: Marc Benioff lascia che Claude sia il front end dei dati di Salesforce, il che equivale a scommettere che il system of record sopravviva all’interfaccia. «Questa non è la SaaSpocalypse», ha detto Benioff agli analisti il giorno dopo. È il secondo futuro: il laboratorio come motore, affittato da ogni piattaforma, come Intel vendeva chip a ogni produttore di PC.
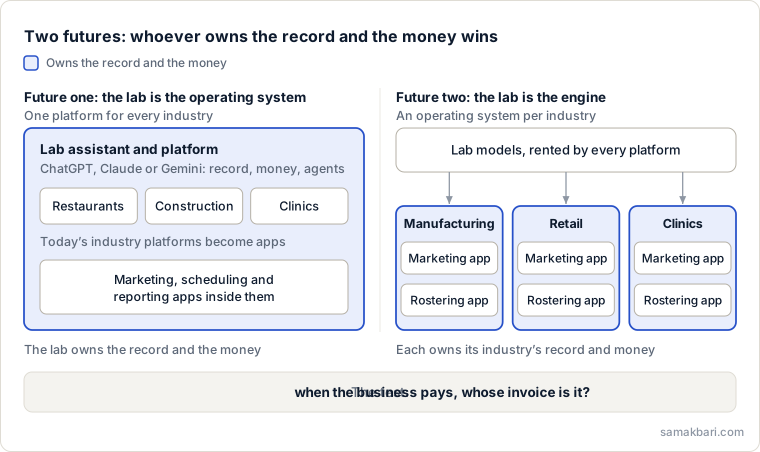
Ritengo che Nadella abbia ragione sulla direzione e Benioff su ciò che è scarso. Un agente che emette rimborsi, prenota interventi o modifica un turno ha bisogno di un unico record affidabile, un unico insieme di permessi e un’unica traccia di audit. Gli agenti non eliminano il bisogno di un centro. Alzano il prezzo di non averne uno. La domanda quindi non è se un centro esista, ma chi lo possieda, e i laboratori ne stanno costruendo i pezzi:
- OpenAI ha aperto le app dentro ChatGPT a ottobre 2025 e una directory per app di terze parti a dicembre; ha lanciato Frontier, una piattaforma per far girare agenti sui sistemi esistenti di un’azienda, a febbraio 2026; e a maggio ha creato la OpenAI Deployment Company, con US$ 4 miliardi e 150 ingegneri per installare l’AI dentro le aziende.
- Anthropic ha lanciato Claude Cowork a gennaio 2026 con plugin per il lavoro legale, finanziario e di marketing, poi le integrazioni con Docusign, FactSet, Google Workspace, Intuit e Salesforce, e a maggio una joint venture di servizi con Blackstone, Hellman & Friedman e Goldman Sachs.
- Google ha lanciato Gemini Enterprise a ottobre 2025, un unico abbonamento che combina chat, ricerca e una libreria di agenti, seguito nel 2026 da una piattaforma per costruire agenti.
Ognuno di questi è un runtime, un marketplace o un canale di distribuzione: tre delle cinque parti di un sistema operativo. Ciò che nessuno di loro ha ancora è il record o il denaro. Ed è la parte difficile: modelli di dati di settore, normative sanitarie e sulla privacy, licenze di pagamento e supporto a flussi di lavoro che non interessano alla maggior parte dei ricercatori di AI. Inoltre, ogni piattaforma di settore oggi è cliente di un laboratorio. Un laboratorio che fa concorrenza ai propri clienti dà loro un motivo per comprare da un rivale.
A mio avviso i laboratori hanno da tre a cinque anni. Abbandonare un sistema operativo costa caro una volta che vi risiedono i record centrali di un’azienda, quindi chi detiene il record alla fine del decennio sarà difficile da scalzare. Se i laboratori non conquistano quel terreno in tempo, lo faranno i sistemi operativi di settore, con i modelli dei laboratori al loro interno.
Quattro segnali indicherebbero che il primo futuro si sta avverando:
- Un laboratorio che lancia pagamenti, buste paga o finanziamenti per le aziende.
- Un laboratorio che acquista per intero una piattaforma di settore.
- Un laboratorio che offre un proprio system of record (un database per clienti, commesse o ordini), non solo connettori verso quelli altrui.
- Condizioni pubbliche di revenue share per le app aziendali dentro il prodotto di un laboratorio.
Perché l’ERP ha mancato l’occasione
La domanda ovvia è perché tutto questo non sia successo trent’anni fa. Il software ERP di SAP, Oracle e Microsoft Dynamics contiene già gran parte di ciò che serve a un sistema operativo: la contabilità generale, la supply chain, gli acquisti, HR e buste paga, per ogni business unit.
Secondo me ha mancato l’occasione perché è stato costruito per le funzionalità, non per le persone. L’ERP presuppone un esperto alla tastiera. Configurarlo richiede consulenti certificati, implementarlo è un programma che si misura in anni, e usarlo bene richiede qualcosa di molto vicino a una laurea nel prodotto. Queensland Health aveva affidato un sistema di buste paga SAP per A$ 6,19 milioni; dopo 2.500 personalizzazioni, KPMG ha stimato il conto in A$ 1,25 miliardi. Lidl ha abbandonato un progetto SAP dopo sette anni e circa € 500 milioni. Il sistema Oracle del Birmingham City Council, con un budget di £ 19 milioni, ha un costo previsto di £ 144 milioni e non è ancora completato. Quando adattare il software costa più del software stesso, non può essere ciò su cui lavorano tutte le aziende. Il personale lo aggira con i fogli di calcolo, e ogni lacuna diventa il mercato per un altro prodotto SaaS. L’ERP non ha nemmeno costruito la seconda metà di un sistema operativo: la sua rete di partner è fatta di società di consulenza, e le sue «app» sono personalizzazioni. Dopo cinquant’anni, nessun fornitore di ERP supera il 7% del mercato.
È qui che l’AI cambia l’equazione. La complessità che prima assorbiva un consulente, oggi il software può assorbirla da sé. Mettere in funzione il sistema in un’azienda può diventare una conversazione anziché un progetto di configurazione, e gli agenti possono portare i dati tra finanza, operations, vendite e HR e spiegarli in linguaggio semplice a chiunque lo chieda. Per la prima volta è possibile costruire ciò che l’ERP avrebbe dovuto essere: un unico sistema che porta ogni business unit su un unico record, gestisce requisiti complessi ed è abbastanza semplice da essere governato dall’imprenditore, con un app store intorno. I fornitori di ERP possono ancora provarci, ma si portano dietro decenni di complessità e un modello di business fondato su implementazioni lunghe, e il supporto mainstream di SAP per il suo sistema più vecchio termina nel 2027, il che impone la prossima ondata di migrazioni. Lo spazio è altrettanto ampio per un sistema operativo AI-native in ciascun settore, o per un laboratorio.
Perché ora
Le suite hanno già tentato in passato di inglobare il software best-of-breed, e di solito il best-of-breed ha vinto il round successivo. Quattro fattori rendono diverso questo round.
La tassa dell’integrazione è diventata visibile. L’era del SaaS ha lasciato gli imprenditori a fare da integratori di sistemi di sé stessi. Nel 2011 la mappa delle tecnologie di marketing contava circa 150 prodotti; nel 2025 ne contava 15.384, e si tratta di una sola funzione. L’azienda media oggi utilizza 305 applicazioni SaaS. Ciascuna vuole essere il centro, con il proprio login, la propria copia del cliente e la propria fattura, e il cliente paga per collegarle.
Gli agenti di AI hanno bisogno di una sola casa. Se l’azienda è distribuita su trenta strumenti, ogni agente ne vede uno spicchio, e nessuno risponde quando agisce su quello sbagliato. Dentro un unico sistema operativo, con un unico record e un’unica traccia di audit, funziona.
Le funzionalità costano poco. Con lo sviluppo assistito dall’AI, un sistema operativo può costruire in pochi mesi una versione credibile della maggior parte dei prodotti verticali. Un prodotto il cui vantaggio competitivo era l’elenco delle funzionalità lo ha perso. Restano scarsi il record, la relazione con il cliente e il flusso di denaro. Protocolli aperti come il Model Context Protocol, su cui sono costruite le app di OpenAI, rendono economico per una singola app girare dentro molti host. L’USB non ha reso i computer una commodity. Ha reso commodity le periferiche.
Il denaro paga la piattaforma. Toast mostra il modello: prezzare il sistema operativo in modo equo e guadagnare su pagamenti, buste paga e finanziamenti che vi transitano. Un prodotto autonomo di marketing o di pianificazione non ha una seconda fonte di ricavi, e il suo costo di acquisizione clienti continua a salire. Essere installati da un marketplace dentro il sistema operativo del cliente costa meno che conquistare i clienti uno alla volta.
Perché quaranta
Un sistema operativo si forma intorno a un record centrale, e di record davvero distinti ce ne sono un numero limitato. Così li ho contati. Un settore ha un proprio sistema operativo quando supera contemporaneamente tre test:
- Un record centrale distinto. Un cantiere, un intervento di assistenza e una cartella clinica sono abbastanza diversi perché un solo prodotto raramente ne serva bene due.
- Una regolamentazione distinta. Privacy sanitaria, normative edilizie, contabilità dei fondi dei clienti negli studi legali e sicurezza alimentare costringono ciascuna a costruire il software in modo diverso.
- Un flusso di denaro distinto. Pagamenti, buste paga, rimborsi assicurativi, depositi o finanziamenti su cui la piattaforma può guadagnare.
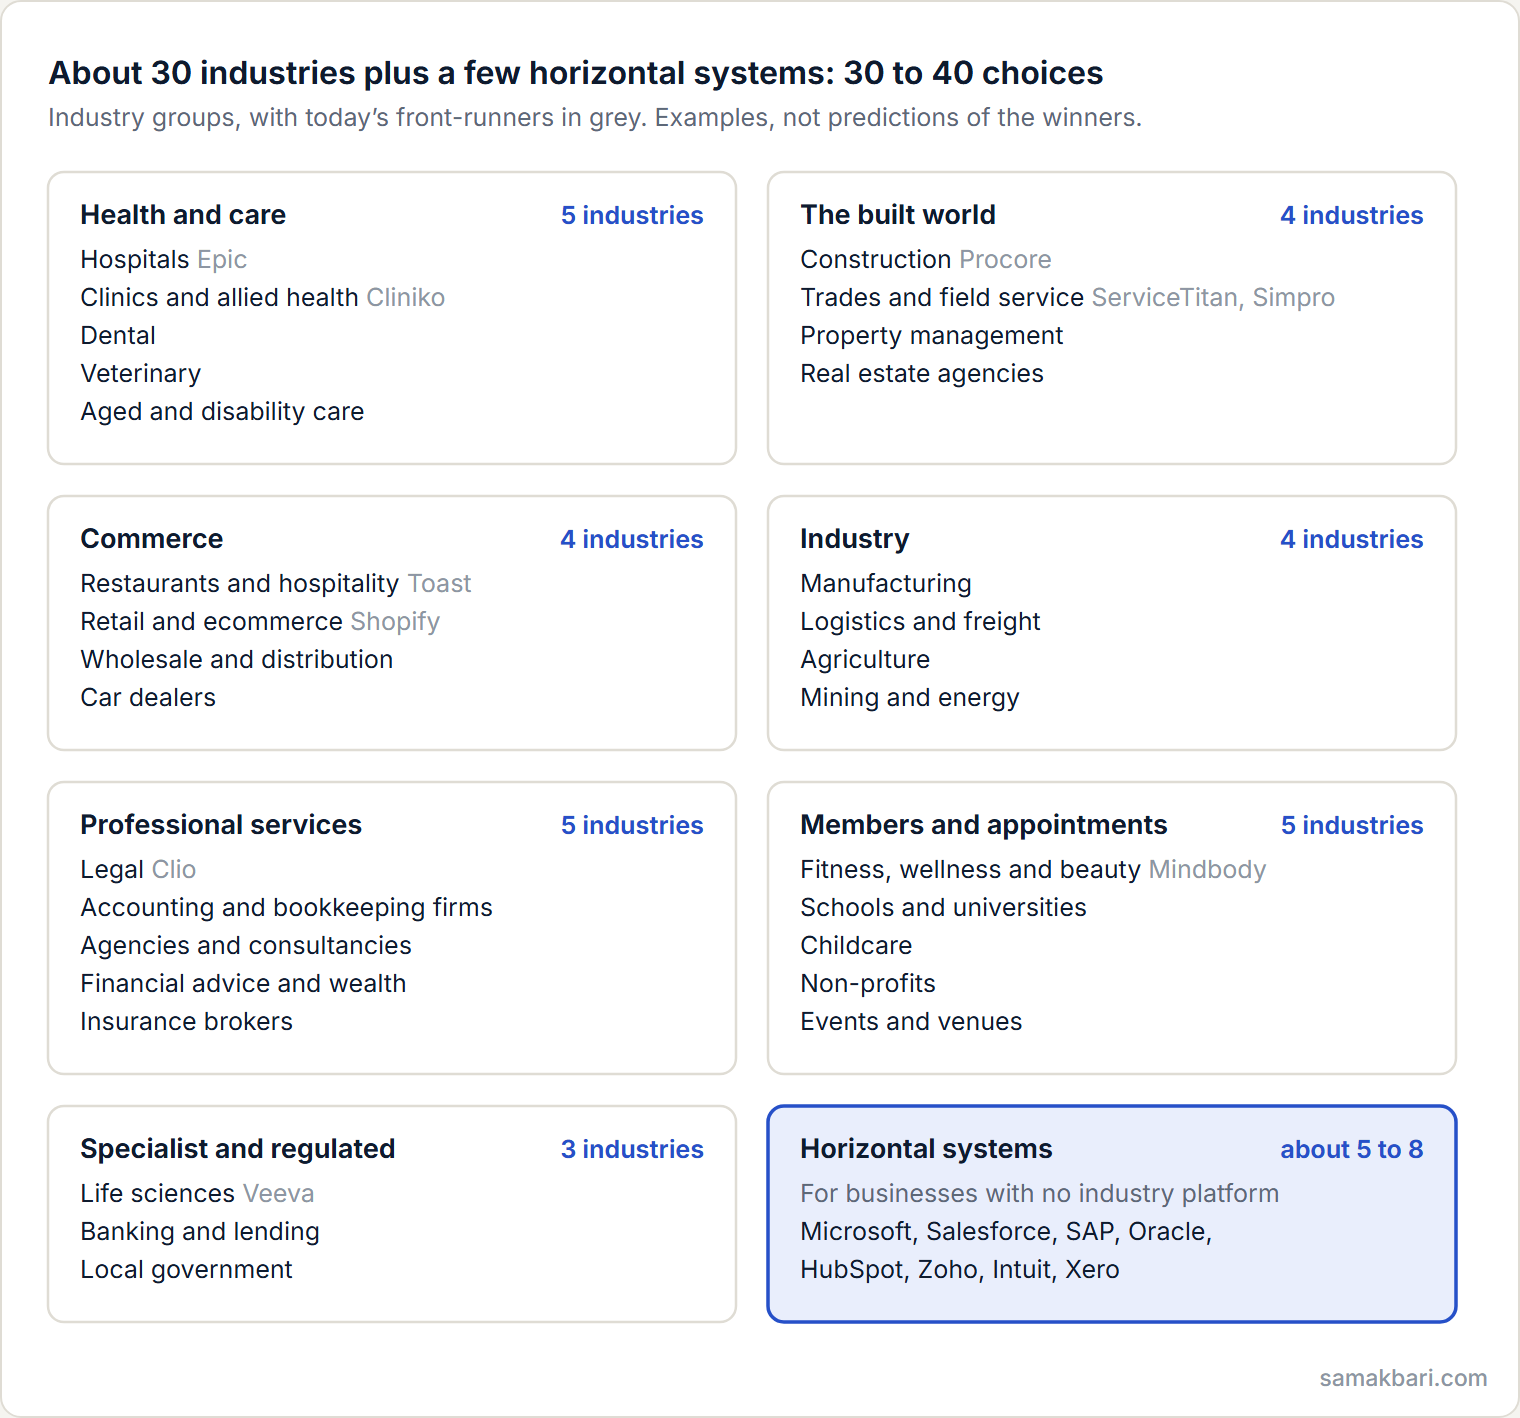
Uno studio dentistico e una clinica veterinaria prenotano entrambi appuntamenti, ma i loro record, le autorità di regolamentazione e i soggetti paganti differiscono su tutti e tre i test, quindi contano separatamente. Agenzie e società di consulenza hanno abbastanza in comune da contare una volta sola. Applicati all’intera economia, i test danno circa 30 settori. Aggiungendo da cinque a otto sistemi orizzontali per le aziende che non hanno una piattaforma di settore, il totale è di 30-40 scelte reali. Ogni settore ne sosterrà da uno a tre, così come i telefoni si sono assestati su due.
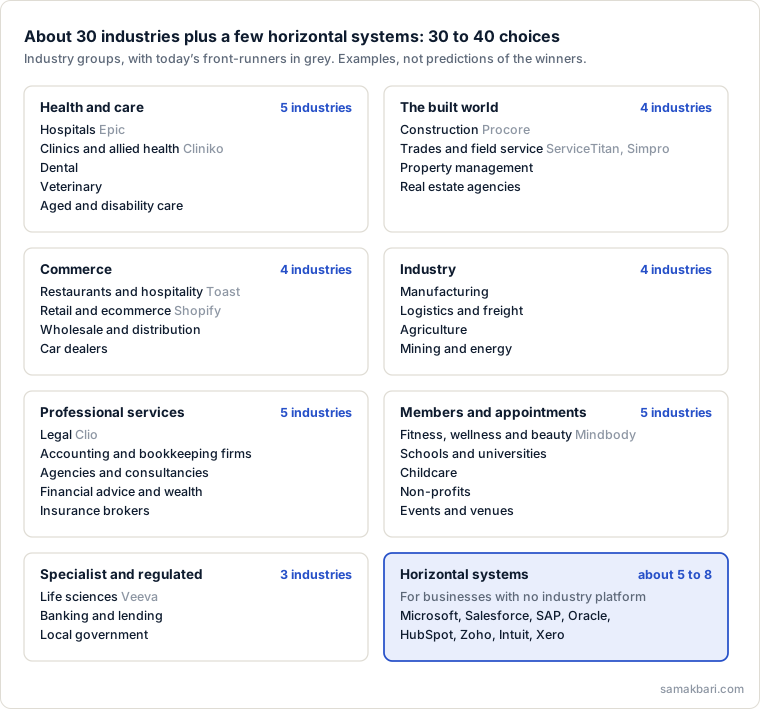
I nomi sulla mappa sono quelli in testa oggi, non i miei pronostici sui vincitori, e in diversi settori il sistema operativo non è ancora stato costruito. È lì l’opportunità. Il numero conta meno di ciò che sostituisce: oggi un’azienda del mid-market prende decine di decisioni sul software. In questo modello ne prende una grande, e il resto sono installazioni.
Dall’interno
Ecco che aspetto ha questa scelta dal lato del compratore. In un marchio globale di beni di consumo presente in oltre 70 mercati ero il business owner di un programma di digital asset management da oltre US$ 1 milione. Poggiava su un sistema di gestione di documenti e asset che avremmo ospitato e gestito in proprio su un’infrastruttura cloud: server, integrazioni e aggiornamenti erano a nostro carico, per un solo compito, archiviare e condividere gli asset del marchio.
Ho raccomandato di fermarlo. L’alternativa era un prodotto SaaS nato per quell’unico compito, che lo svolgeva bene, senza nulla da ospitare o mantenere. Dopo la due diligence l’azienda ha cambiato strada, evitando oltre US$ 1 milione di investimenti e circa US$ 600.000 l’anno di costi operativi (il caso di studio).
La lezione è quella di questa tesi. Un’azienda non dovrebbe costruire e gestire una piattaforma per un compito che non è il suo record centrale. Dovrebbe possedere un unico centro e installare la migliore app per tutto il resto.
Tre lettere
Ai laboratori di frontiera
Avete l’interfaccia, l’intelligenza e gli utenti. Non avete il record né il denaro, e avete da tre a cinque anni prima che le piattaforme di settore se li assicurino, con i vostri modelli al loro interno. Se volete essere il sistema operativo e non il motore, le mosse sono precise: un system of record vostro, non solo connettori verso quelli altrui; pagamenti e buste paga, che è dove Toast realizza l’82% dei ricavi; condizioni pubbliche di revenue share, perché gli sviluppatori sappiano quanto vale costruire su di voi; e una posizione chiara sul conflitto, perché ogni piattaforma di settore oggi è vostra cliente e leggerà il vostro prossimo lancio come una dichiarazione. Il motore è un ottimo business. Intel era un ottimo business. Ma Intel non ha mai posseduto il cliente, e vale la pena chiedersi adesso quale dei due state costruendo.
Agli incumbent del software
Il mercato vi ha detto che cosa pensa che siate. Otto delle undici società di applicazioni nel grafico precedente sono ancora più del 10% sotto il valore di gennaio, e quelle che hanno recuperato lo hanno fatto con buyback, voci di acquisizione o una partnership con un laboratorio. Le vie d’uscita sono due, e non ce n’è una terza. La prima è diventare il sistema operativo di un settore: possederne il record centrale, il flusso di denaro e il marketplace, e lasciare che altri costruiscano su di voi, come hanno fatto Toast, Shopify e Rippling. La seconda è diventare la migliore app in due o tre sistemi operativi, con prezzi e prodotto pensati per i loro marketplace, rinunciando alla pretesa di essere il centro. Il punto pericoloso è nel mezzo: una «piattaforma» in una categoria con altre cinquanta. Il recupero di Atlassian quest’anno è l’eccezione che conferma la regola: un prodotto su cui gli sviluppatori gestiscono il proprio lavoro, con un marketplace intorno. Se state aggiungendo un assistente di AI a un prodotto che non possiede nessuna delle cinque parti, state decorando un’app.
Ai governi
Con quaranta sistemi operativi arrivano tre cose, e tutte e tre sono note.
Il problema dell’app store, di nuovo. Quando le piattaforme si consolidano, dettano le condizioni: la commissione standard del 30% degli app store per telefoni, il controllo dei pagamenti in-app e un decennio di controversie con sviluppatori e autorità. Il rapporto finale della Digital Platform Services Inquiry dell’ACCC, nel 2025, ha concluso che i marketplace di app «restano servizi cruciali» e sono «un accesso cruciale perché l’innovazione dell’AI generativa raggiunga i consumatori», e il governo australiano intende dare loro la priorità nella designazione prevista dal regime di concorrenza digitale proposto. Il Digital Markets Act dell’UE impone già ai gatekeeper obblighi in materia di distribuzione delle app, interoperabilità e portabilità dei dati. Quelle regole sono state scritte per i telefoni. Le stesse domande (chi fissa le commissioni, chi controlla i pagamenti, se un’azienda può portare via i propri dati e andarsene) verranno poste ai sistemi operativi aziendali prima del 2030, e scrivere la risposta adesso costa meno che contenderla in tribunale poi.
Sovranità. Se un laboratorio di frontiera diventa il sistema operativo delle aziende, una società americana detiene il record centrale di ogni azienda australiana ed europea: ogni cliente, fattura, turno e paziente. È una questione diversa da dove siano conservati i dati. Riguarda chi può cambiare le condizioni. Un governo che voglia avere voce in capitolo dovrebbe decidere ora quale portabilità dei dati, quale hosting locale e quale accesso per audit pretende da qualsiasi piattaforma che detenga i record di un settore, e dovrebbe far rispettare per prima quelle regole alla propria pubblica amministrazione, che è a sua volta un settore sulla mappa.
Rischio sistemico. Le piattaforme cedono tutte insieme. Un solo aggiornamento difettoso di CrowdStrike nel luglio 2024 ha bloccato 8,5 milioni di computer Windows in una mattina, e con loro compagnie aeree, ospedali e banche. Quaranta sistemi operativi su cui lavorano tutte le aziende dell’economia sono infrastruttura critica come lo sono le banche, e meritano le stesse aspettative in termini di resilienza, segnalazione degli incidenti e ripristino.
La quarta cosa è l’opportunità. Il sistema operativo di settore per l’assistenza agli anziani, per gli enti locali, per l’agricoltura potrebbe non essere ancora stato costruito. Un Paese che ne costruisce uno lo esporta.
Dove questa tesi potrebbe sbagliare
Una tesi che meriti di essere pubblicata dovrebbe dire come può fallire. Ecco le quattro obiezioni più forti, e le mie risposte.
«Gli agenti collegheranno tutto, quindi la frammentazione smetterà di fare danni.» Collegamento non significa coerenza. Un agente che raggiunge trenta sistemi deve comunque decidere quale contenga la verità, e qualcuno deve comunque risponderne quando sbaglia. Collegamenti più economici riducono la tassa dell’integrazione. Non eliminano il bisogno di un unico record.
«Lo stesso livello dell’AI non si è consolidato.» Vero. A maggio 2026 ChatGPT aveva il 46,4% degli utenti di assistenti di AI, Gemini il 27,7% e Claude il 10,3%, e la spesa aziendale in modelli si è spostata da un laboratorio all’altro nel giro di un anno. Un laboratorio che non riesce a tenere il proprio mercato farà fatica a tenere quello di tutti gli altri. È un argomento a favore del secondo futuro, non contro la tesi.
«Il consolidamento delle piattaforme moltiplica le app, quindi il software aziendale si frammenterà ancora di più.» Sì, nello strato superiore. La tesi non è che le applicazioni aziendali diventino più grandi. È che sotto di esse si forma un nuovo livello di piattaforma, il sistema operativo di settore, e che sopra di esso le applicazioni si moltiplicano, come è successo su Windows e iOS. Anche le piattaforme dominanti si erodono e vengono regolamentate: l’unbundling di IBM e il caso Microsoft sono nati entrambi da azioni antitrust, e la quota di Windows sui desktop è oggi del 77%.
«Perché quaranta?» È un conteggio con un metodo, non una legge. Potrebbe assestarsi a 25 o a 60. Ciò che conta è che ogni settore si consolidi su uno-tre sistemi operativi. Se si avvera il primo futuro, il numero si avvicina a tre.
Sei previsioni su cui misurarmi
Preferisco sbagliare in modo verificabile che avere ragione in modo vago. Ogni novembre le valuterò su questa pagina: realizzata, non realizzata o troppo presto per dirlo.
Valutate ogni novembre, a partire da novembre 2027. Non ancora valutate.
| Entro | Previsione | Come lo sapremo |
|---|---|---|
| Fine 2027 | Almeno un laboratorio di frontiera lancia pagamenti, buste paga o finanziamenti per le aziende, oppure acquista una piattaforma di settore | Annuncio di OpenAI, Anthropic o Google |
| Fine 2028 | Almeno altre tre piattaforme di settore seguono Toast e guadagnano più dai prodotti finanziari che dagli abbonamenti software | I loro bilanci annuali |
| Fine 2028 | Le società SaaS monofunzione senza piattaforma trattano a multipli dei ricavi nettamente inferiori a quelli delle piattaforme, e il private equity le aggrega come app per i sistemi operativi | Valutazioni del software quotato e annunci di operazioni |
| Fine 2030 | La maggior parte del nuovo software acquistato da piccole e medie imprese viene installata dal marketplace di una piattaforma, non comprata come prodotto autonomo | Informative dei fornitori e indagini sul software per le PMI |
| Fine 2030 | In almeno dieci settori, una piattaforma detiene il record centrale di più della metà delle aziende del mid-market | Dati sulle quote di mercato per settore |
| Fine 2032 | Una gara per software del mid-market richiede un sistema operativo ed elenca le app che deve supportare, invece di mettere a gara ogni funzione separatamente | Documenti di gara e guide per gli acquirenti |
Se entro il 2030 nessuna di queste si sarà verificata, la tesi è sbagliata, e lo dirò qui.
Che cosa fare
Se guidate un’azienda, trattate la prossima decisione sulla piattaforma come quella importante, e ogni altro acquisto di software come un’installazione. Individuate il record su cui gira la vostra azienda. Scegliete il sistema che lo detiene in base a cinque test: aderenza al record del vostro settore, profondità del marketplace, piano per gli agenti di AI (dove girano, che cosa possono toccare, come vengono sottoposti ad audit), possibilità di portare fuori i vostri dati e gestione del denaro. Prima di firmare per un altro strumento che si definisce piattaforma, chiedetevi se gira dentro quella che avete già.
Se sviluppate software, decidete in quale dei due business siete. Costruite un sistema operativo solo se potete possedere il record centrale di un settore e il suo flusso di denaro. Altrimenti, siate la migliore app in due o tre sistemi operativi.
Se investite o sedete in un board, chiedetevi dove si colloca ciascuna società di software. Il valore si concentra nei sistemi operativi, nei pagamenti che vi transitano e nelle poche app che diventano lo standard in più di uno di essi. I prodotti monofunzione che si definiscono piattaforme sono il rischio del portafoglio, e l’opportunità di aggregazione.
L’era del SaaS chiedeva a ogni azienda di scegliere cinquanta volte e collegare i risultati. La prossima le chiede di scegliere una volta sola.
Appendice A: ogni era ha consolidato la sua piattaforma
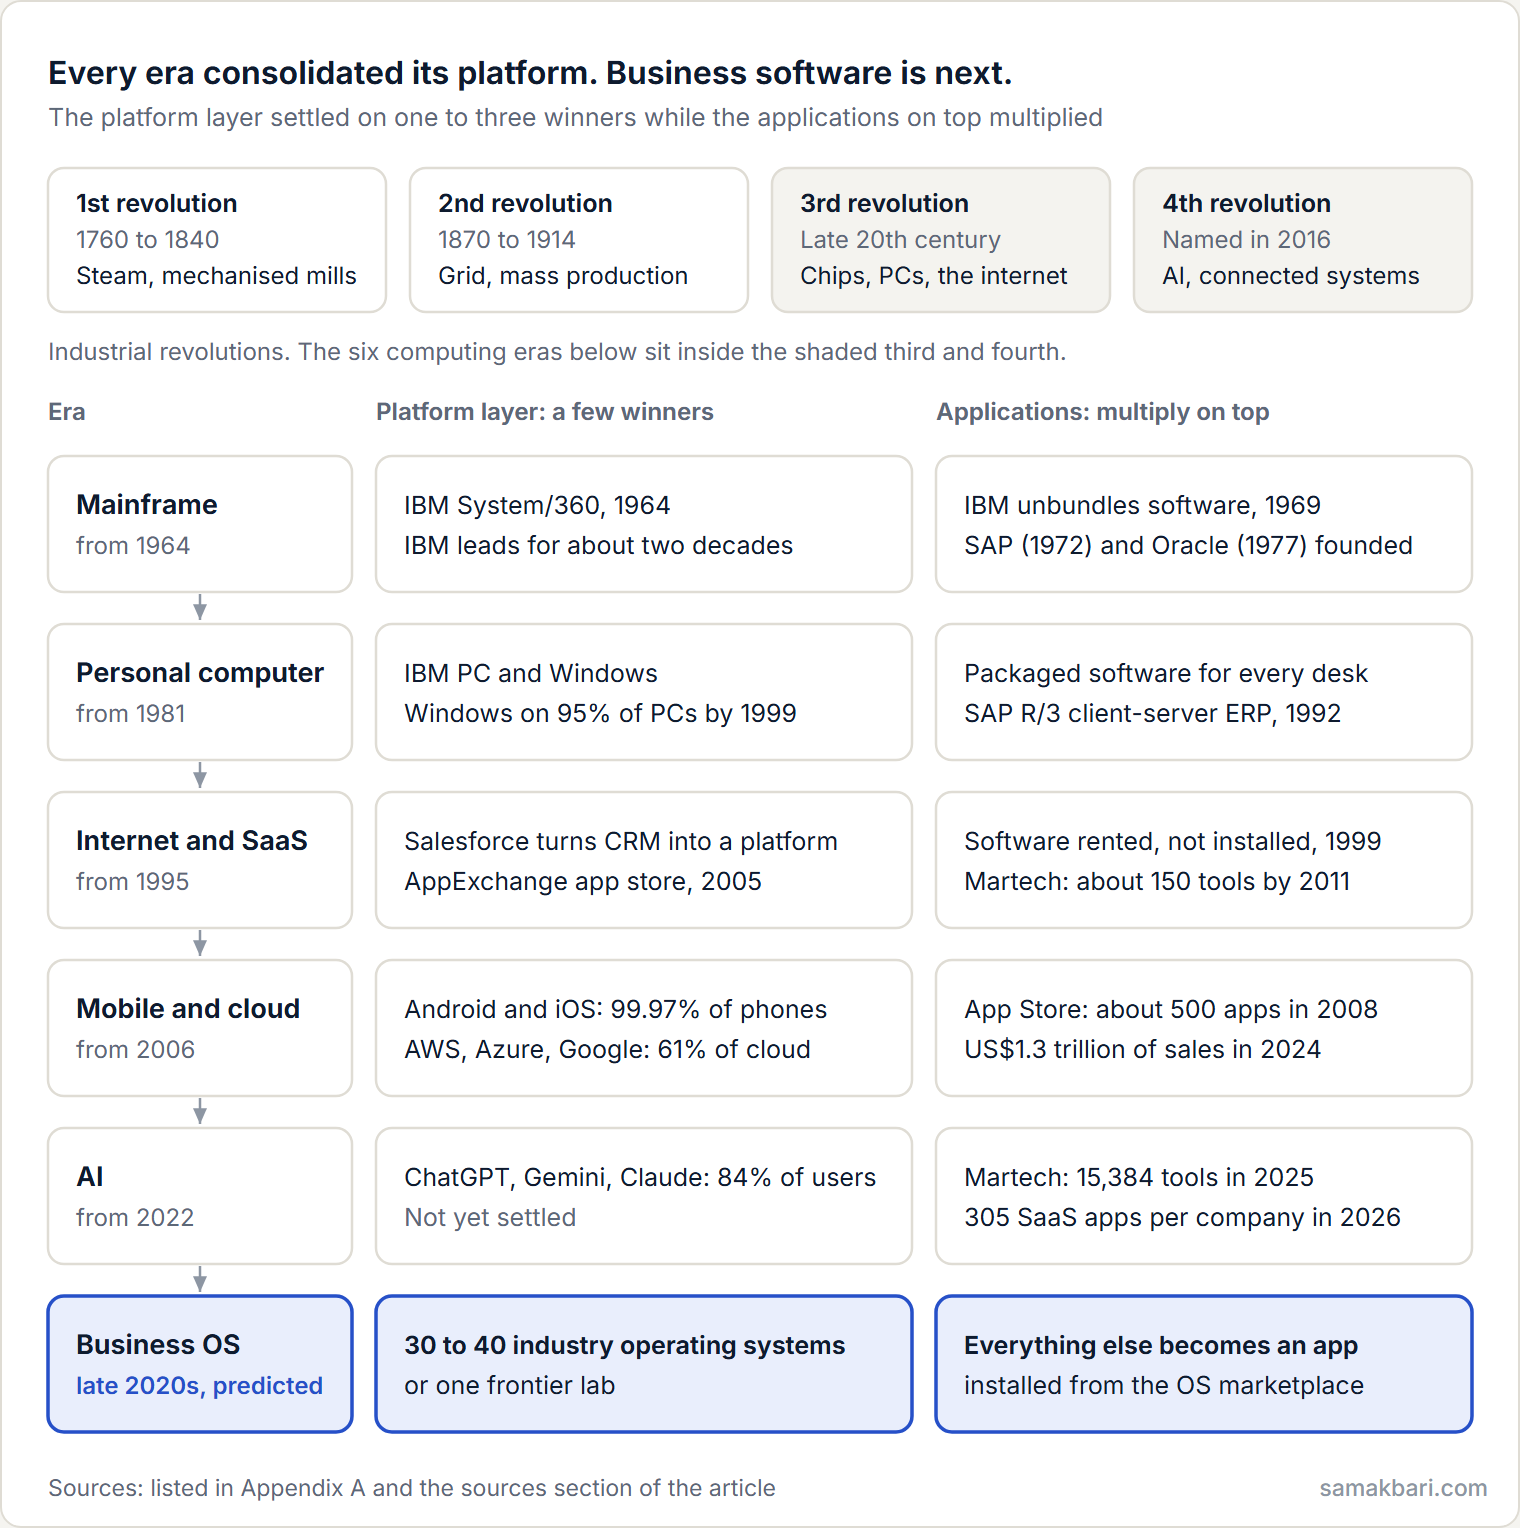
Ogni era dell’informatica ha seguito lo stesso schema. Il livello di piattaforma si è consolidato su uno-tre vincitori, mentre le applicazioni sopra di esso si moltiplicavano. Il software aziendale è l’unico grande livello che non si è mai consolidato.
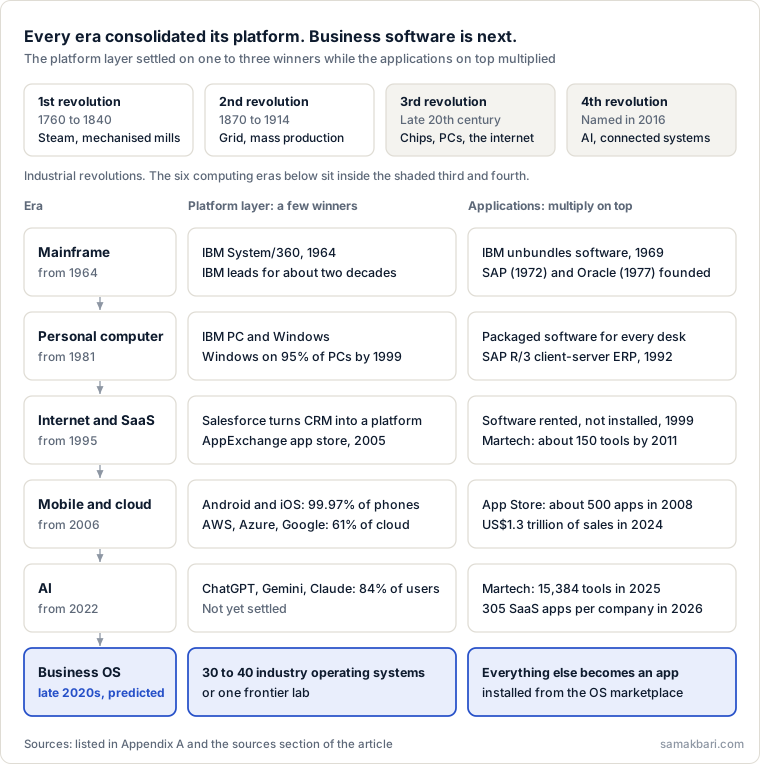
Le rivoluzioni industriali definiscono la cornice. Il vapore ha meccanizzato la produzione a partire dal 1760 circa, l’elettricità e la produzione di massa sono seguite dal 1870 circa, e l’elettronica e l’informatica hanno guidato una terza rivoluzione nella seconda metà del Novecento. Nel 2016 il World Economic Forum ha fatto della «Quarta rivoluzione industriale», con l’AI al centro, il tema di Davos. Ciascuna ha creato una piattaforma condivisa, prima le fabbriche, poi la rete elettrica, poi il chip, su cui è stata costruita una massa di prodotti.
I chip. I Bell Labs hanno presentato il transistor nel dicembre 1947. Sono seguiti il circuito integrato nel 1958 e 1959, la previsione di Gordon Moore nel 1965 e il primo microprocessore di Intel nel 1971.
I mainframe. Il System/360 di IBM, del 1964, ha sostituito cinque linee di prodotto incompatibili con un’unica architettura, e IBM ha dominato per circa due decenni. Nel 1969, sotto la pressione dell’antitrust, IBM ha iniziato a vendere il software separatamente. Il software è diventato un prodotto; SAP è stata fondata nel 1972 e Oracle nel 1977.
I PC. L’IBM PC del 1981 ha fissato lo standard, e Windows girava su di esso. Nel 1999 un tribunale statunitense ha stabilito che Microsoft deteneva almeno il 95% dei sistemi operativi per PC compatibili Intel. Dal 1992 R/3, il sistema client-server di SAP, ha fatto dell’ERP il system of record delle grandi aziende.
Internet e il SaaS. La quotazione di Netscape nel 1995 ha aperto l’era del web. Salesforce è nata nel 1999 all’insegna della «fine del software» e nel 2005 ha aperto AppExchange, il primo grande app store per il software aziendale: un’applicazione aziendale che si è trasformata in piattaforma.
Mobile e cloud. Amazon ha lanciato S3 ed EC2 nel 2006. Apple ha annunciato l’iPhone nel 2007 e aperto l’App Store con circa 500 app nel 2008; secondo Apple, nel 2024 il suo ecosistema ha generato vendite per US$ 1.300 miliardi. Nel 2011 Marc Andreessen scriveva che il software si sta mangiando il mondo. È andata così, un’app alla volta.
L’AI. ChatGPT è stato lanciato il 30 novembre 2022 e ha raggiunto 900 milioni di utenti settimanali a febbraio 2026.
Appendice B: il mercato nel dettaglio
Concentrazione per livello. Ovunque esista una vera piattaforma, due o tre attori ne detengono la maggior parte. Nelle applicazioni aziendali, anche i leader restano a una cifra.
| Mercato | Leader | Quota complessiva | Periodo | Fonte |
|---|---|---|---|---|
| Sistemi operativi mobili | Android 72,4%, iOS 27,6% | 99,97% | Ottobre 2026 | StatCounter |
| Spesa aziendale in API di modelli di AI | Anthropic 55%, OpenAI 31%, Google 9% | 95% | 2026 | Menlo Ventures (investitore in Anthropic) |
| Infrastruttura cloud | Amazon 26%, Microsoft 19%, Google 16% | 61% | Terzo trimestre 2026 | Synergy Research |
| Software CRM | Salesforce 20,0%, poi quattro fornitori tra il 3 e il 4% ciascuno | circa 35% per i primi cinque | 2025 | IDC, tramite Salesforce; i dati sugli inseguitori provengono da fonti secondarie sul tracker IDC |
| Software ERP | Oracle 6,7%, SAP 6,6%, Intuit 4,5%, Constellation 4,0%, Microsoft 2,2% | 31,9% per i primi dieci | 2025 | Apps Run The World |
Il sell-off, misurato. ETF sul software (IGV): picco il 22 settembre 2025; dal 12 gennaio al 23 febbraio 2026, −27%; minimo il 10 aprile 2026, −37% dal picco; al 3 novembre 2026, ancora il 13% sotto il picco. Un indice del software equiponderato (XSW) è tornato sopra il picco del 2025: la tipica società più piccola ha quindi recuperato, mentre i grandi incumbent no. L’ETF sui semiconduttori (SMH) ha ceduto il 7% nelle stesse settimane e oggi è un terzo sopra il livello di gennaio. Tutti i dati sono chiusure giornaliere di Yahoo Finance, rettificate per i frazionamenti.
Il valore perso. Il mio paniere di dieci società (Salesforce, Adobe, ServiceNow, Workday, Atlassian, HubSpot, Intuit, SAP, Shopify, Toast): US$ 1.356 miliardi il 9 gennaio, US$ 941 miliardi il 23 febbraio, US$ 837 miliardi il 10 aprile, US$ 1.060 miliardi il 3 novembre 2026. Stime pubblicate sull’intero settore: circa US$ 1.000 miliardi in una settimana (Bloomberg, Reuters) e US$ 2.000 miliardi (Fortune, che cita JPMorgan: il peso del software nell’S&P 500 è sceso dal 12,0% all’8,4%).
Che cosa ha guidato il recupero. I risultati: Snowflake e Okta a maggio, la migliore seduta di Atlassian dalla quotazione del 2015, ad agosto, la seconda migliore seduta di sempre di Salesforce il 27 agosto. Le partnership con i laboratori: le integrazioni di Anthropic del 24 febbraio e Claudeforce ad agosto. I buyback: il riacquisto accelerato da US$ 25 miliardi di Salesforce ha ridotto il numero di azioni di circa il 12%, quindi il prezzo dell’azione è sceso meno della capitalizzazione. Le voci di acquisizione: Workday e Silver Lake. Il sentiment: Jensen Huang di Nvidia che il 1° giugno parlava di «un momento incredibile per essere una società di software».
Le inversioni. ServiceNow ha perso il 18% il 23 aprile e il 27% il 29 ottobre, la peggiore seduta della sua storia. Intuit ha perso il 20% il 21 maggio, annunciando tagli del 17% del personale. HubSpot ha perso circa il 19% in due sedute distinte.
Dove sono andati i soldi. Anthropic ha raccolto capitali a una valutazione di US$ 965 miliardi a maggio 2026, e OpenAI a US$ 852 miliardi a marzo. Ciascuno dei due laboratori, da solo, vale all’incirca quanto le dieci società di applicazioni messe insieme.
Appendice C: i fallimenti degli ERP
| Organizzazione | Sistema | Budget | Esito | Fonte |
|---|---|---|---|---|
| Queensland Health | Buste paga SAP, IBM come prime contractor, 2007 | A$ 6,19 milioni | KPMG ha stimato A$ 1,25 miliardi fino al 2017, dopo 2.500 personalizzazioni e più di 130 procedure manuali di ripiego | iTnews, 7 giugno 2012 |
| Lidl | Sistema SAP per la gestione merci (eLWIS), dal 2011 al 2018 | € 201 milioni in origine | Interrotto a luglio 2018 dopo circa € 500 milioni (stima della stampa); il metodo di valorizzazione delle scorte di Lidl non corrispondeva a quello del software | Consultancy.uk, 13 agosto 2018 |
| Birmingham City Council | Oracle Fusion per finanza e HR, avvio previsto nel 2020 | £ 19 milioni | Costo previsto di £ 144,4 milioni fino al 2027/28; ancora incompleto cinque anni dopo l’avvio previsto; tra le cause del dissesto di fatto del consiglio nel 2023 | The Register, 29 gennaio 2026 |
Non è tutta colpa dei fornitori: clienti, integratori e perimetro del progetto hanno tutti un ruolo. Il punto è lo schema. La manutenzione mainstream di SAP per il suo sistema ECC più vecchio termina nel 2027, con manutenzione estesa fino al 2030, il che impone la prossima ondata di migrazioni.
Registro delle versioni
- v1.0, novembre 2026. Prima pubblicazione. Dati di mercato al 3 novembre 2026; i grafici usano le chiusure di fine mese fino a ottobre 2026.
Fonti
Tutte le pagine sono state consultate il 4 novembre 2026, salvo diversa indicazione.
Mercati e società
- Chiusure giornaliere e di fine mese di Yahoo Finance per IGV, SMH, XSW e i titoli delle società, rettificate per i frazionamenti e verificate con stockanalysis.com; capitalizzazioni da companiesmarketcap.com
- Reuters tramite Yahoo Finance, Gli strumenti di AI di Anthropic aggravano il sell-off, 4 febbraio 2026; Fortune, Il crollo tecnologico da mille miliardi di dollari, 5 febbraio 2026, e Il crollo del software da US$ 2.000 miliardi, 10 febbraio 2026
- CNBC: miglior mese dal 2001, 29 maggio 2026; tagli del personale di Intuit, 20 maggio 2026; Workday e Silver Lake, 13 agosto 2026; risultati di Salesforce, 27 agosto 2026; risultati di ServiceNow, 29 ottobre 2026
- Salesforce, Form 8-K sul riacquisto accelerato di azioni, marzo 2026; Salesforce e Anthropic, annuncio di Claudeforce, 27 agosto 2026
- Toast, Form 10-K per il 2025; Shopify, Un mondo con più costruttori, 28 luglio 2026; Klaviyo, Form S-1, agosto 2023; Intuit, relazione finanziaria FY2023; Rippling, intervista di Garry Tan a Parker Conrad
- Quote di mercato: StatCounter, mobile e desktop, ottobre 2026; Synergy Research, mercato cloud nel terzo trimestre 2026, 29 ottobre 2026; Menlo Ventures, 2026: lo stato dell’AI in azienda, 3 novembre 2026; Salesforce sulla classifica CRM di IDC, giugno 2026; Apps Run The World sui fornitori di ERP
- Anthropic, Series H, 28 maggio 2026; Yahoo Finance, OpenAI chiude un round da US$ 122 miliardi, 1° aprile 2026
I laboratori
- OpenAI, Le app in ChatGPT, 6 ottobre 2025; Axios, OpenAI lancia una piattaforma per gestire gli agenti di AI, 5 febbraio 2026; OpenAI, OpenAI lancia la Deployment Company, 11 maggio 2026
- Anthropic, I plugin di Cowork in tutta l’azienda; Fortune, la joint venture di servizi di Anthropic, 4 maggio 2026
- Yahoo Finance, Google lancia Gemini Enterprise, ottobre 2025
- CX Today sull’intervista di Satya Nadella a BG2, Il CEO di Microsoft: gli agenti di AI trasformeranno il SaaS come lo conosciamo, 23 dicembre 2024 (la puntata è uscita il 12 dicembre 2024)
- TechCrunch, ChatGPT raggiunge 900 milioni di utenti attivi settimanali, 27 febbraio 2026, e La quota di mercato di ChatGPT scende sotto il 50%, 16 giugno 2026
Frammentazione, ERP e storia
- MarTech, Gli strumenti di martech sono ora 15.384, maggio 2025; Zylo, È arrivata la grande razionalizzazione, 2026
- iTnews, Il pasticcio delle buste paga di QLD Health costerà 1,25 miliardi di dollari, 7 giugno 2012; Consultancy.uk, Lidl cancella l’introduzione di SAP, 13 agosto 2018; The Register, L’ERP Oracle di Birmingham arriva a £ 144 milioni, 29 gennaio 2026, e Non aspettatevi un’altra proroga del supporto SAP, 13 dicembre 2022
- Computer History Museum, il transistor a contatto puntiforme e IBM separa la vendita del software; IBM, System/360 e l’IBM PC; Dipartimento di Giustizia degli Stati Uniti, accertamento dei fatti in US v. Microsoft, 5 novembre 1999; Salesforce, La storia di Salesforce; AWS, Annuncio di Amazon S3, 13 marzo 2006; Apple, iPhone 3G in vendita da domani, 10 luglio 2008, e l’ecosistema globale dell’App Store, giugno 2025; Marc Andreessen, Perché il software si sta mangiando il mondo, 20 agosto 2011
Governi
- ACCC, rapporto finale della Digital Platform Services Inquiry, marzo 2025 (pubblicato a giugno 2025)
- Commissione europea, il Digital Markets Act
- Microsoft, Aiutare i nostri clienti durante il disservizio CrowdStrike, 20 luglio 2024